
我們先換算成實際例子比較好思考
假設貸款100萬 (利率2%)
去買價格10塊 高股息ETF (殖利率5%)
可以買到100張
每年要付利息2萬 可拿5萬配息
所以每年3萬 每十年30萬
就無風險的進口袋
如果股價還往上漲就更棒了呀!!
就算套牢 我不賣就領息 不行嗎?
只要是數學題
那每個數字都會是可能的變數
1.
貸款2% 一年繳息數字是"固定"的
想用殖利率5%去對付可行嗎?
這配息率可不是每年都不變哦!!
有高有低才是正常狀況
就算假設殖利率5% 都不變
請留意
配息"數字"=ETF價格X殖利率
ETF價格10=> 5%殖利率 = 0.5元
ETF價格8 => 5%殖利率 = 0.4元
ETF價格6 => 5%殖利率 = 0.3元
殖利率不變 配息的"數字"
仍舊會受到ETF價格影響
更何況 若價格都修正了20%以上
代表整體經濟狀況轉差
那配息率下修的概率極高
2.
本金100萬 不賣不算虧?
不賣只是不會讓
"未實現"變成"已實現"虧損
實際上
你並不會知道什麼時候需要用這筆資金
常常遇到情況是
你必須賣出了 價位卻在不好的位子
(因為有賺的你可能早就賣了~~)
只為了計算方便
就認為一開始投入的本金
最後也是同價位能出場
數學上很容易 實戰上不簡單
3.
回到原本的命題
"3%"教練認為
不能用"無風險套利"視之
若認為"有配息拿去還利息就無風險"
那遇到上面這幾個變數
都可能導致最後虧損收場
-
換個角度想
利用"槓桿工具"提高"投資收益"
拿著"2%資金成本的100萬子彈"
去賺"5%殖利率的高股息ETF"
考量最嚴格的狀況時
(大盤發生腰斬等級的金融風暴)
(0056掛牌不久就發生過哦~)
你要怎麼應對??
是加碼 是跑掉
想清楚 搞明白
相信會對後面的操作有所助益

個人積分:2985分
文章編號:89275776

個人積分:9744分
文章編號:89275820


個人積分:463分
文章編號:89276092
個人積分:472分
文章編號:89276286

個人積分:2343分
文章編號:89277007
leejy0224 wrote:
我們先換算成實際例子...(恕刪)
我覺得這不是數學題
是 命運 與 機會

所以我已經開始實驗中
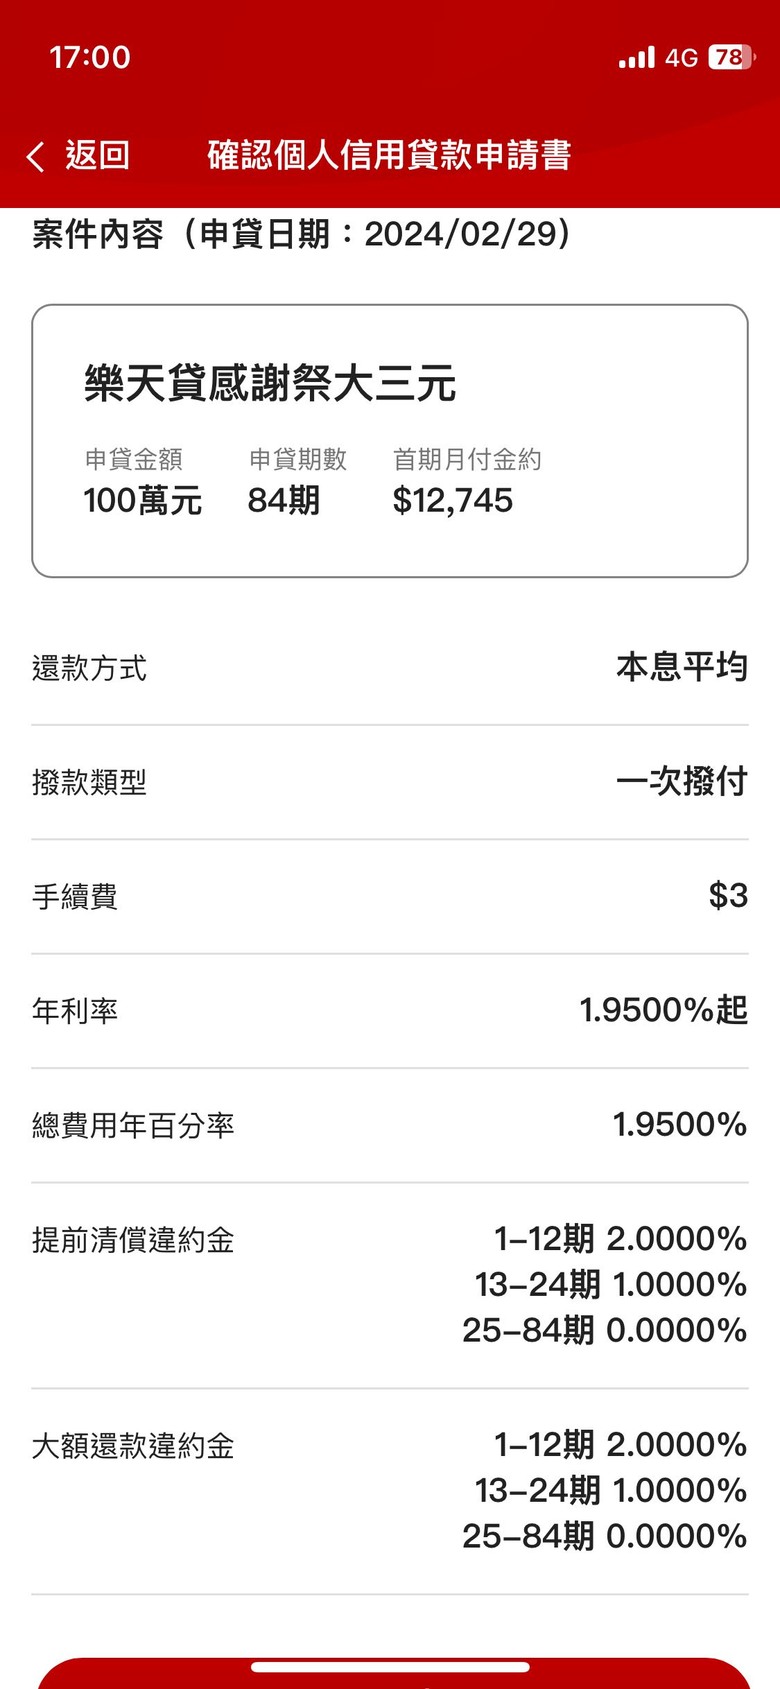
快來一起參與實驗

個人積分:2420分
文章編號:89277076

個人積分:221分
文章編號:89277083
個人積分:228分
文章編號:89277098


個人積分:542分
文章編號:89277224
個人積分:1015分
文章編號:89277260






















關閉廣告