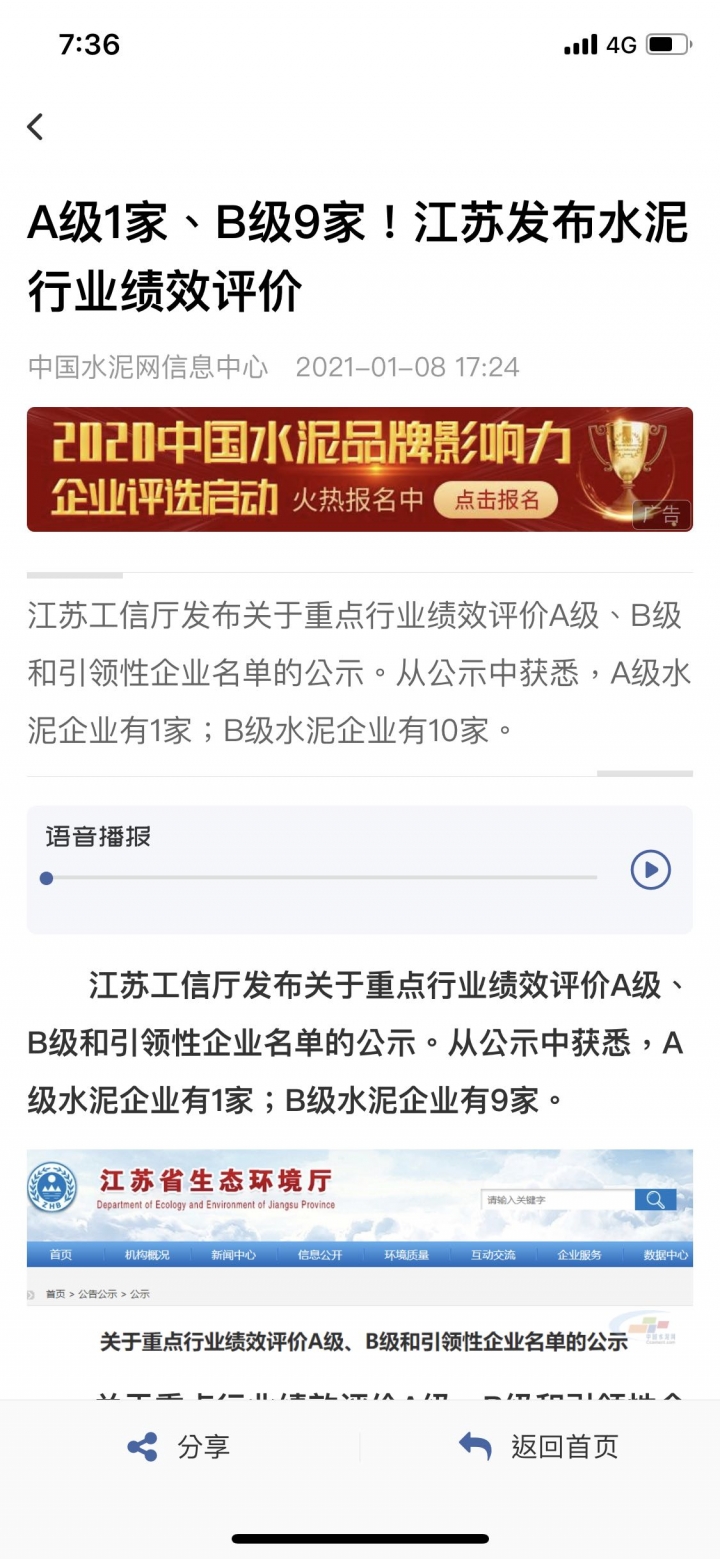
t5r5458 wrote:好好看一下信昌化Q3...(恕刪) 台泥多元化,土地開發、能源、水泥,市場包含亞歐非。持有中國第二大海螺水泥,最近起飛市值近300億。中國水泥沉潛了一年開始反應了,台灣西進三大水泥廠,死魚一年了,該動了。信大12月營收8.52億,果然回升了,上個月歲休致股價下跌,持有人信心不足出脫,該回彈了。最近永豐中正也受不了,開始出清,今天主要是賣壓也來自他,還有1600張可賣。本季營收是歷史最高,售價比Q3好,但成本12月起增加,但eps應該也不差。
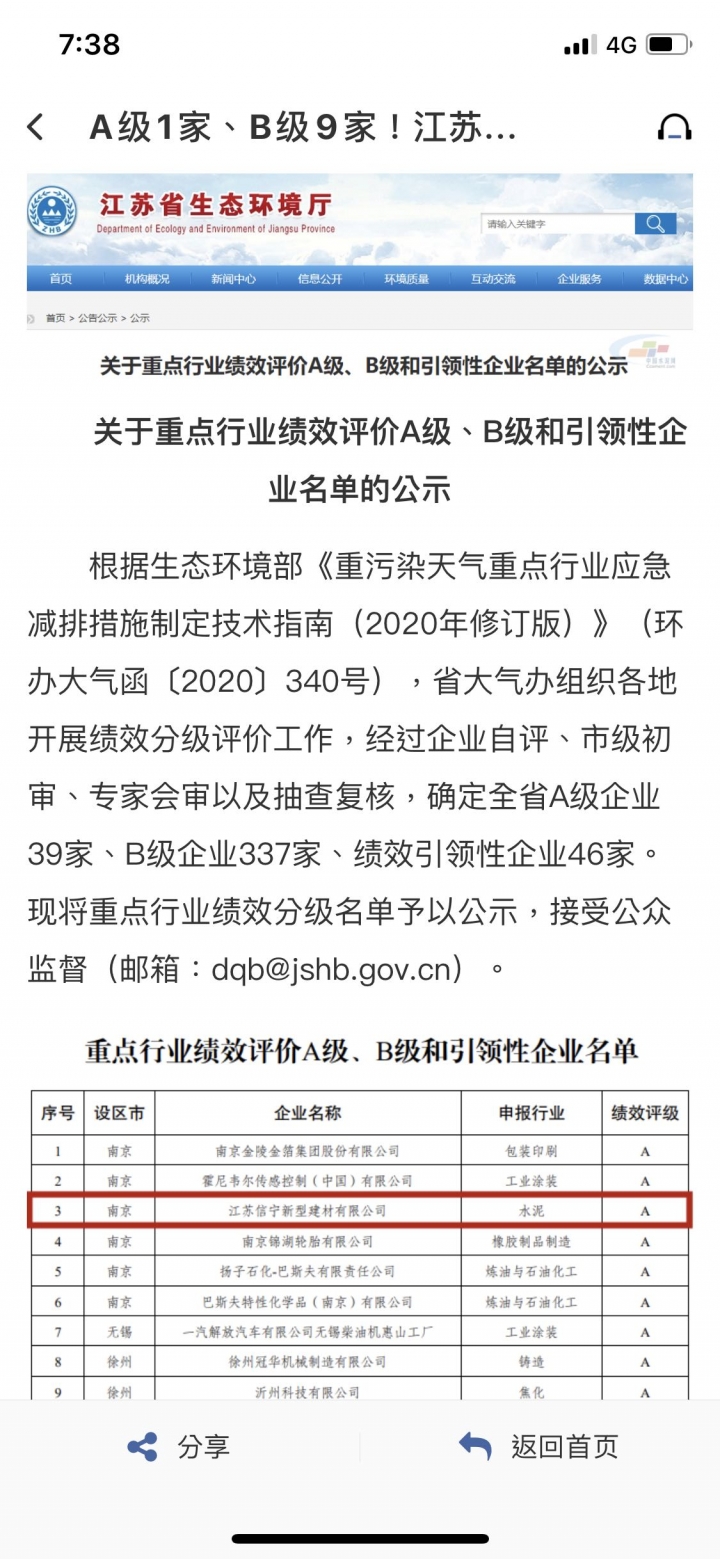
iwgf wrote:信寧的品質沒話說(恕刪) 這個評比評的不是水泥的品質,而是環保的績效,A級有什麼好處,有興趣的可以自行上網Google...只能說,信大對空汙的處理在江蘇能贏過海螺和台泥.亞泥...確實不簡單....
t5r5458 wrote:這個評比評的不是水泥(恕刪) 好處大概就是比較自主,不會被汙染的燈號預警下強制減排,所以信大可以在歲修的時候順便實行減排。對岸這種管制還真的有一套制度。這對大陸單一廠區的信大應該是非常重要的,Q4的營收還是很好的,期待股利政策改善。若股價還是穩穩地,倒也是投資人的機會。引用對岸新聞-"實行差異化減排管控,是防范重污染天氣的關鍵舉措。從去年開始,重點行業企業依據績效分為A、B、C三個等級,監管部門將對不同績效級別的企業採取差異化管控。在重污染期間,評為A級的、環保水平高的企業可不採取或少採取停限産等措施,對于C級的、環保水平相對較低的企業,則需加大減排措施力度。"