近期觀察下來,央行利率短期內應該不太會有明顯調整,但受到中東局勢影響,市場對降息的預期確實有在放緩,感覺一段時間的市場波動可能還是偏高
近期在做資產配置時,有稍微往保守方向調整
目前做法是核心部位仍維持既有的股票與基金持有,特別是長期看好的產業(如AI、航太等)先不動,避免在波動中錯失後續行情
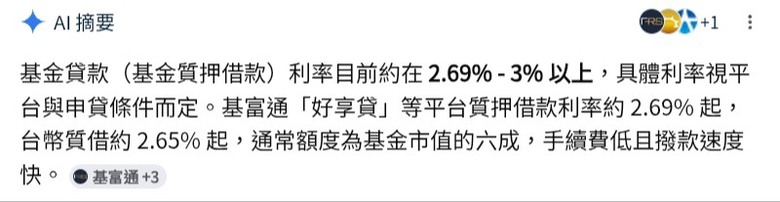
但在資金運用上,開始嘗試用「基金借款」的方式來做額外的配置調整
主要是希望在不贖回基金的情況下,保留原本的投資部位同時騰出一部分資金,配置到較防禦型的資產(如債券或黃金)
現在是使用元大證金與基富通配合的方案,實際操作過幾次,整體感受是線上申辦流程相對單純,不需要另外跑臨櫃
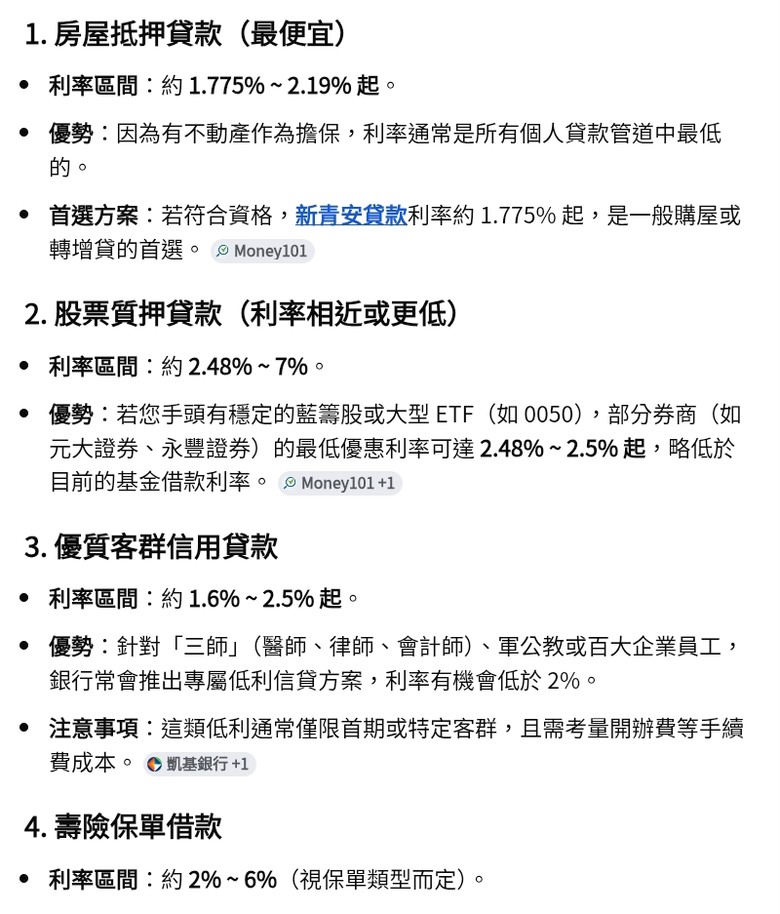
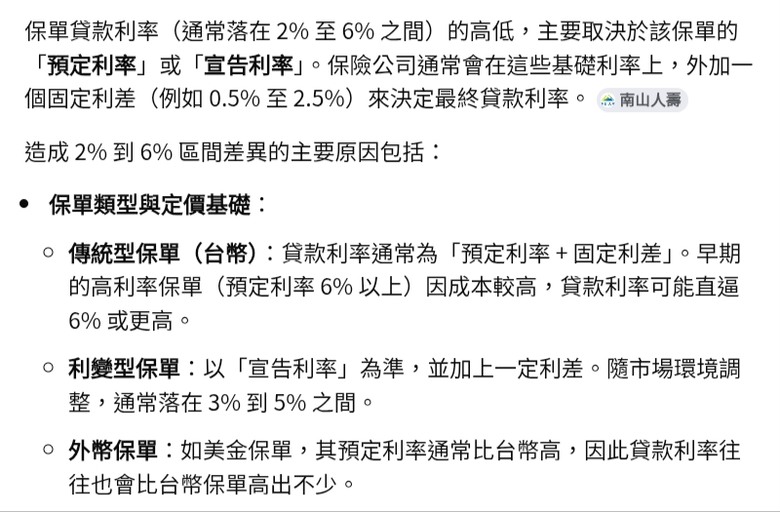
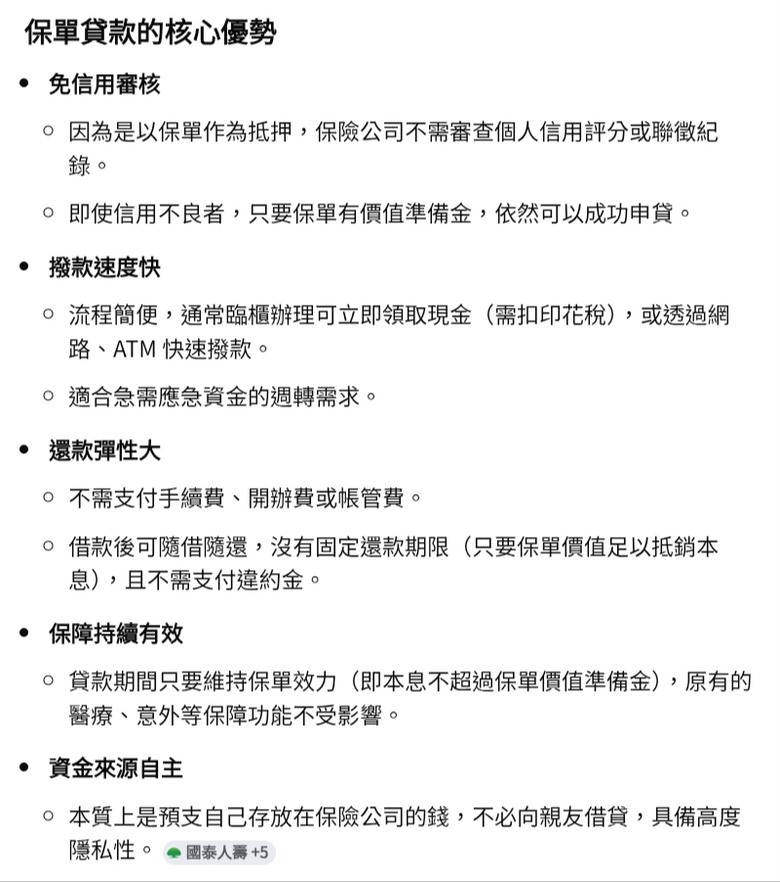
成本部分,相較保單借款或一般信貸,利率相對低一些,而且免開辦費跟其他手續費也省一筆
借出的資金最長一年半再繳息即可,變成我自己可以控制還款時間跟調度靈活性
想請教各位,在目前這種不確定性偏高的環境下,透過基金借款來做防禦配置,是否有需要特別注意的風險?或是有更好的資金調度方式可以參考?
個人積分:75分
文章編號:92934007

個人積分:3338分
文章編號:92934103



個人積分:95分
文章編號:92934147
個人積分:21029分
文章編號:92934195

個人積分:505分
文章編號:92934478
個人積分:530分
文章編號:92934768
個人積分:154分
文章編號:92936247

個人積分:11027分
文章編號:92989482