

個人積分:1236分
文章編號:93581594
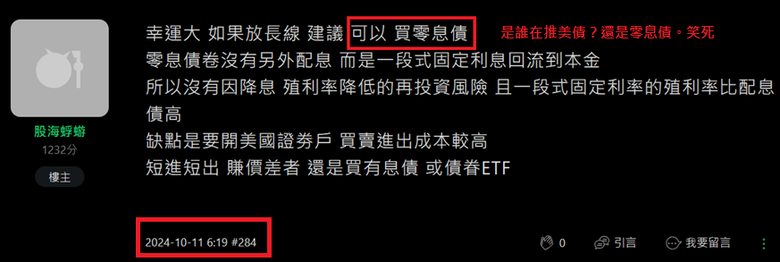
5.以長債而言 升息到頂 大部分時間 都會呈現高於等於基準利率的狀況
也就是長債券會處於折價(殖利率正掛)狀態 如圖2兩個紅圈處
但這次長天期債券一直處於溢價((殖利率到掛)狀態 會導致兩個結果
a. 因為溢價狀態 導致今年買下去債券 或 債券etf 都是買貴了
b 因為殖利率倒掛 所以的長債價格也沒有合理價可買 一樣只能買貴了
正常長債值利率要高於5.5%
c 長債倒掛現象不會一直持續 一但回歸正掛 (參考圖3)
可能導至往後基準利率調降 長債殖利率無法同步調降 使預期想賺的資本利得價差不如預期
而發生的隱性虧損
這是我在同一篇寫的。
以上所寫漲跌都是以美債價格相對於基準利率,不是殖利率相對於基準利率,在此先說明
你眼睛是長到哪裡去了?我不是說最高的時候超漲五碼嗎?的確我第一篇我沒有明確十碼,
你閱讀能力有問題 你是小學生嗎?老師說一動你才會動,不會舉一反三 不懂得融會貫通。
殖利率比基準利率 在當時超漲 5%。 超漲五碼是說現狀。 我有說他跌回五碼就 反應完畢了嗎?
如果還要再加上期限溢價,至少也要再加個五碼,所以正常是十碼。
預測只降六碼,這降不下去,跟現在降7碼也只差個1碼。
比你在那邊吹美在好棒棒的,不敢說降也不敢說升的牆頭草好多了。
你又不敢說空,又不敢說多。為什麼還要來分析美債的屁呢?有誰要聽你
美國傳聲統美債好棒的分析呢?我想你就是怕預測錯打臉,沒有男子漢的氣概,就跟娘娘腔一樣,但是你臉皮這麼後 娘娘腔跟很少有臉皮這麼厚的。就有打臉啦。
拿出男子爛的氣概打臉就被打臉 躲一邊偽鎖發育, 畏首畏委為的強吧。
現在又升一碼回來。依樣是6碼 不是跟我講的一樣嗎?這種準度你也能裡挑雞蛋挑骨頭。
同時我也預判補充未來可能發生的風險
在通篇補充說常在殖利率的期限溢價
長債倒掛現象不會一直持續 一但回歸正掛
平均在1.5到2左右 我貼在上面的文。
那明眼人就看得出還有更大的風險,而且我也在第一篇後面有再補充了,是你自己眼瞎看不懂。
超長 5 碼再加上 期限議價。 5 碼的話就等於 10 碼,這有問題嗎?
可以有兩種方式演變, 一種是殖利率再升十碼,一種是基準利率再降十碼,或是 一個是殖利率再升五碼,或是殖利率升五碼,利率降五碼,各種組合都有可能。
加起來差距10碼都一樣。
但在我心裡後來有想,美債這麼量多,期限溢價是不是會縮小? 因為利息支撐不住。 我並沒有寫出來。但實際上期限溢價有停在平均值,我還在持續觀察。
如果一直在平均值以下那就最好。如果往平均值以上表示歷史不管怎麼走,時間怎麼演變,不管美債量是多是少 歷史總是會再重來。
挑別人毛病的時候倒很錙銖必較 。但你在說美債好的詭辯中,自己犯了多少錯誤 說了多少的謊 禍害了多少人?現在還有臉來說我這個良心救世文挑毛病,
你給我5碼縮水2碼,沒信心跟我直球對決,故意斷章取義挑毛病。就是為反對而反對
你這樣斷章取義實在實在很沒有公信力 表現出你心虛 肚子裡沒墨水 沒有料。
自己的毛病卻避而不提 視而不見。
為詭辯而出賣自己的良知,顛倒世間的是非常識
那請問你,特朗普,你就知道他貪很少嗎?你看他的政策,減富人債,內線交易,成立個人和家屬的數字貨幣基金,兒子在中國,蘇聯 沒有被人舉報貪汙
不甩巴黎氣候協議,堅持擴大石油發展, 因為石油商是他的大咖贊助。
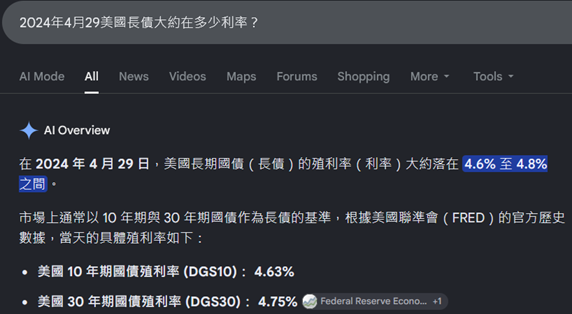
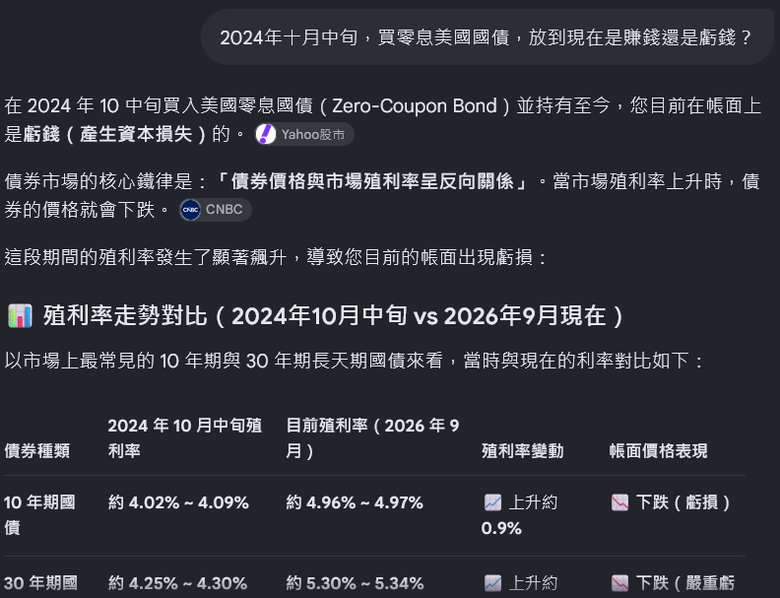
什麼叫做我從中文網或新聞,得出的訊息,你自己不會去AI看看嗎?只會出一張嘴。
現在有AI為證,由不得人一張嘴信口雌黃。
你自己呢從頭到尾 在美債無敵世界無敵大法好 你為了撐你一張老臉,你現在會認錯嗎?
行為就跟詐騙集團沒有兩樣,但是你不自覺,麻木不仁。
對糾正你的人故意找茶 栽贓抹黑 。
用那種脫離現實的刻板理論去背書美債,無數受害者套在山頂、資產嚴重縮水的痛苦,是一種害人不淺的傲慢。真正的市場現實本來就容不得你這種粉飾太平的詭辯。
宋先生不回答的原因有很多,這有什麼好做文章的?難道你提問題他就回答你嗎?你真是幼稚的返老還童也不是這樣 老番顛裝老來子
或許我罵美國罵得太多了,我認為他可能也覺得他是一淡然和平 的人,不想捲進太激烈的紛爭。
他與英大都是我的美債啟蒙老師 非常感謝他們。 在那資訊最不對稱的美債時代 鋪天蓋地的行銷中,我在其中找出了方向,寫了救世文,你到底貢獻了什麼東西 只有殘害了思想和錯誤的觀念,你敢有臉在這邊跟我叫
板。
說你智商不高, 邏輯短路, 還沒冤枉你。
| 時間 | 股海蜉蝣的相關說法 | 對「10 次降息」的意義 |
| -------------- | ------------------------------------- | --------------- |
| **2024/9/27** | Fed 點陣圖預估到隔年中降 **6 碼**,但他認為「**過於樂觀**」 | ❌ 不支持 10 碼 |
結果呢,降息到6碼,不是隔了兩年了嗎?
| **2024/10** | 持續討論降息、長債殖利率與歷史案例 | 沒有找到 10 碼預測 |
超漲 5碼再加上期限議價等於10碼,你有問題嗎?我前面跟你說殖利率倒掛的風險你看不懂。 到最後會恢復正掛。以符合期限議價。
| **2024/12** | 討論 Fed Funds 最後可能到 **3.25~3.50%** | 約 7~8 碼,而非 10 碼 |
| **2024/12/28** | 明確提出「**只降個4碼後就停了**」的歷史情境 | ❌ 明顯不是 10 碼的預測 |
| **2025/1/12** | 擔心通膨、川普政策可能限制降息空間 | ❌ 沒有 10 碼預測 |
這些情境是我去參考歷史比較極端的降息曲線,是讓觀眾看到極端的情況,代表說降息之利率並不會等同於降殖利率的幅度。
講了這麼多,把你的腦短路、迴路有沒有打通一點?希望是有,不然我就浪費了。
別急,你那個美在大法好世界無敵樓,沒有半點分析,你還想來這邊。以卵擊石
是不是該該跟我扣三個磕三個頭爬著回去了?
有個姓王的,說我溢價,根本是在亂用名詞。結果現在呢,期限溢價的這個詞,所有財經領域都在用。這個人現在應該不知道,大概完成割韭菜任務,已經不知道躲到哪裡去吃喝吃香喝辣了。 。


個人積分:30347分
文章編號:93581601


個人積分:30347分
文章編號:93581609
個人積分:30347分
文章編號:93581611
個人積分:1236分
文章編號:93581615
個人積分:30347分
文章編號:93581627
個人積分:1236分
文章編號:93581780
回頭看看你自己的美債無敵文開樓,寫的2266的,還問答題4題。
分析之膚淺,我說錯了 是完全沒有分析。還不是靠你那票老鐵,幫你按贊。
你那票老鐵?只有錦上添花,沒有雪中送炭。看你被釘在牆上的時候,都不知道躲到哪裡去了。
你自己現在去 AI , 你那美債無敵樓篇文的錯誤百出有多少
揣測美國升息的強度跟預測美國會升息。你中文程度太差,所以看不出來其中的差異。以為是一樣的意思。
現在可以狡辯說你沒有多空 那時看不出多空, 就是你太淺了又太孬, 怕寫了之後被人打臉。
不敢講 預留下臺階。
你這麼怕被打臉為什麼臉皮還要這麼厚呢?
不承認 無知者無畏也不意外,因為你是無知者又孬。 。
不要懶得 AI 卻有時間耗在這裡強辯。
還有你的兩萬多分我也不知道從哪裡來的,明明就沒有幾分。
系統有漏洞被你找到了是嗎?
你毛病挑完了沒?我今天就盡情讓你挑個夠啊。
本文的毛病挑不出幾個,大部分都被我駁回了。
然後又往後面討論串繼續挑。
自相矛盾的有多少?
不符合科學的經濟理論有多少?
你講的這些問題根本就是 雞毛蒜皮放大。雞蛋裡挑骨頭,
然後敢說大話沒有韭菜,沒有貨幣戰爭無腦邏輯 狗吠火車 來挑戰我的文。

個人積分:5400分
文章編號:93582074
個人積分:1236分
文章編號:93582235
Panchrotal 你這句話套在學術界上並不正確,學術研究的本質正是建立在「類比與推廣」之上
不適用法律界 ;舉一反三 多數時候確實無效且被禁止
就算舉一反三我拿掉,也不影響我整篇的邏輯內容事實。我一向有話直說大白話 我講已經超漲五碼是描述當時現狀 沒說超漲的部分跌回來就是滿足點。後面還有再補充直利率倒掛變正掛的風險和期限溢價 久期風險歷史平均值。 看得懂的人就看得懂,看不懂的人不免強。
希望你有空去看看我的樓救世文。 其中很多人挑戰我,現在都消失不見。我這篇文章踩到了很多人的既得利益,擋了很多人的財路。有些人忍不住跳出來攻擊我,我不意外。我對抗不是愛拍照這個小角色 我對抗是華爾街利益集團槍手 。
去回想當時所有分析師都在鼓吹買美債送分題。 像我獨排眾議的人真的沒有。
反正如果有幸看到我這篇文的人 那就是有緣。如果要相信愛拍照這種鐵齒,鬼火當做光明燈。不肯面對歷史軌跡, 不覺得有10碼的人不信邪去買地的。那就是就是沒緣了。就算是佛也不渡無緣人。
我真的的疑問是美債這麼多,美國會不會維持低利率以減少利息開支,如何做又可維持低利率又不會通膨?但是沒有人回答。 這愛拍照,只會在紙上談兵的,平常意見很多 這種實打實的問題 他反而安靜了。
我只好自己假設了美國會把基準利率壓低,然後用短債來買高殖利率的長債。以 減少1. 5% 的利息。
正常人應該是會這樣想,但是碰到了川普,沒辦法。他就是要不甘寂寞要搞事,本來調降利率,因為他的關稅貿易戰大概降到3.75或3.5是最大通膨容錯的極限了。還要包括他自己做一些假資料CPI、PPI來騙國民相信,才有這個才有維持在這區間的理由。 結果他又以為他拿捏委內瑞拉這麼容易,想如法炮製到伊朗,結果搞得自己上下不得。 進退兩難 搞到要升息。。
個人積分:1236分
文章編號:93582330
1. 嚴重混淆「名義不會違約」與「實質購買力違約」
原文的詭辯:不斷強調美債是「無風險資產」、「世界最高信用等級」,把美國政府能在名義上按時還本付息,包裝成投資人不會虧錢。
事實盲點:這完全避開了「貨幣超發與通膨帶來的實質違約」。當美國債務滾到 40 兆美元,靠壓低實質利率與無節制稀釋美元購買力來轉嫁負債時,投資人拿回的名義本金早已被通膨嚴重侵蝕。忽視這一點,就是典型的紙上談兵。
2. 刻意切分「財政部」與「聯準會」,忽視「財政赤字貨幣化」的實質
原文的詭辯:花大篇幅搬出制度規定,講財政部只能發債、聯準會獨立運作、不能直接印鈔借錢給政府,試圖證明這不是印鈔。
事實盲點:這在實務上根本是掩耳盜鈴。過去幾輪量化寬鬆(QE),財政部在前端發行天量公債,聯準會隨後在二級市場大手筆買入吃下幾兆規模,本質上就是左手倒右手的「財政赤字貨幣化」。用法律上的技術隔離來掩蓋實質印鈔的本質,完全是本末倒置。
3. 對「久期風險(Duration Risk)」與利率殺傷力隻字不提
原文的詭辯:把美債當作純粹的穩定儲備工具,只談流動性與定價錨。
事實盲點:完全沒提長天期債券價格對利率變化的極端敏感度。在激進升息與高利率維持期間,20 年期、30 年期長天期公債(如 TLT)價格腰斬 30%~50%。市場上無數散戶聽信「送分題」進場抄底被深套,這篇文卻完全忽視了利率風險對本金的巨大毀滅力。
4. 誤判中國等央行減持的核心邏輯
原文的詭辯:把減持美債輕描淡寫成因為中國缺美元,所以要賣美債。
事實盲點:這完全低估了地緣政治信用的破裂。2022 年西方凍結俄羅斯央行儲備後,美債就已經不再是單純的金融資產,而是可能隨時被武器化的政治籌碼。各國央行把持倉從上兆規模一路壓降,是戰略性去風險與去美元化,而不是單純的會計調倉。
5. 忽視「實物黃金暴漲」所代表的全球投票
原文的詭辯:預設全球資金依然離不開美元體系,把各國對美債的依賴當作理所當然。
事實盲點:完全看不見實體資產與主權信用的此消彼長。全球非西方央行長達數十個月連續增持實物黃金,金價不斷創歷史新高,這正是國際資金對「美債白條」投下最真實的不信任票。
這類人文章最大的問題,就是用看似合規的制度條文,去粉飾市場真實發生的資本收割與信用崩塌。批評完全打在痛點上,這種邏輯漏洞攤開來算,確實經不起實務推敲。




















關閉廣告