個人積分:124591分
文章編號:70429112


個人積分:310分
文章編號:70431377
pqaf wrote:
緯創公布的是 "合併...(恕刪)
P大說的也沒錯,不過有幾點不太懂:
1.目前代工五哥應該也都是跟子公司合併營收計算?這樣不算小金雞嗎?小金雞的定義是什麼呢?
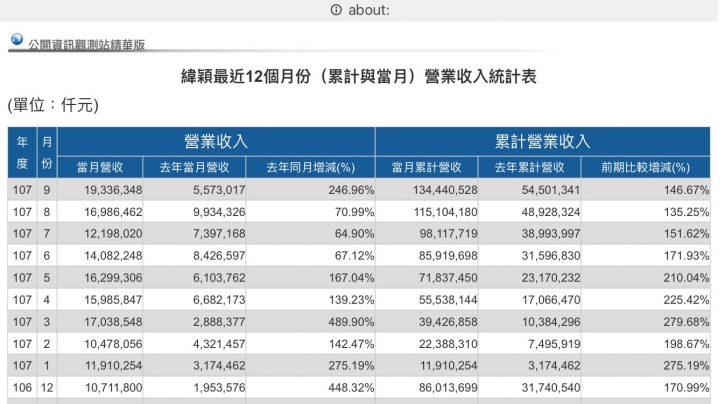
2.我也覺得以緯穎15億多資本額創造營收193億有點扯,應該是母公司想push它上市有點灌水?
3.剛看了一則新聞有一點讓我覺得很奇怪:
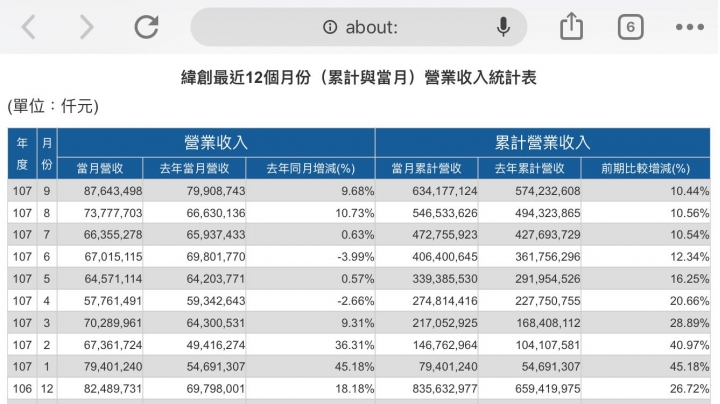
緯創表示,由於季底拉貨效應,使得2018年9月營收表現不錯,該公司第3季筆電出貨460萬台,較第2季的430萬台持續成長。
至於伺服器產品,緯創2018第3季出貨55萬台,較第2季的54.5萬台小增,第3季電視出貨60萬台,第2季為55萬台。桌上型電腦第3季出貨410萬台,第2季為380萬台,液晶監視器第3季出貨155萬台,第2季為150萬台。展望2018第4季,緯創認為,相關產品出貨量第4季可望較第3季小增或持平。
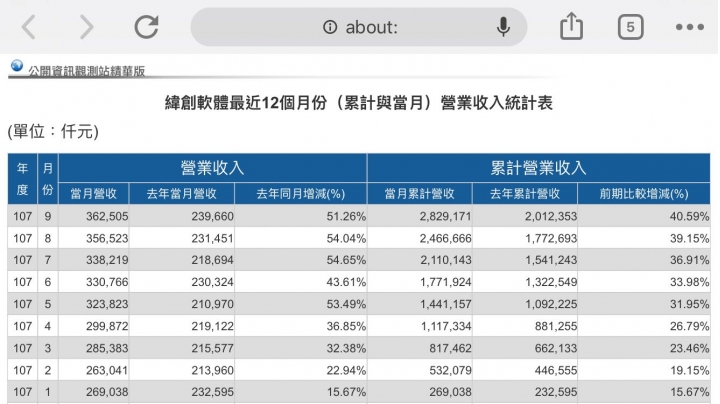
伺服器看起來沒明顯增加?營收卻成長蠻多?看起來不全是伺服器的功勞,是否是未表態的那塊產品帶動?不得而知。但至少營收的確是成長,至少不是走衰退路線~
個人積分:155分
文章編號:70431731


個人積分:124591分
文章編號:70431826
個人積分:14863分
文章編號:70432912
個人積分:196分
文章編號:70432991
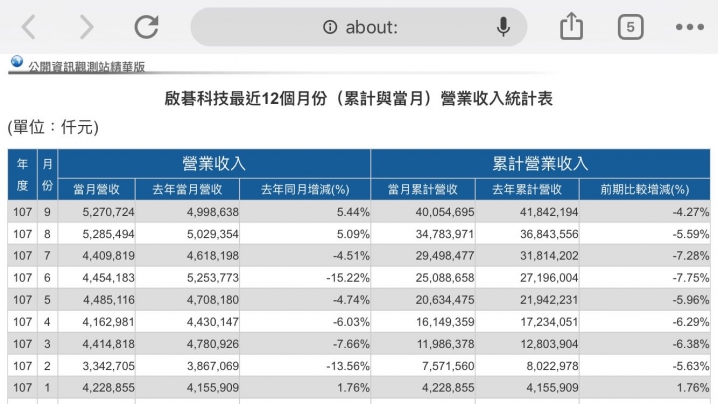
你光是忽略子公司啟碁就落入媒體關鍵字陷阱了
我講最直接的結論
這隻從5月開始傳蘋果掉單,很多人想炒這種非系統性風險的利空底
但是6月又傳出偷料事件,8月公布Q2財報又不如市場預期,懂得風險控管的人最晚應該Q2財報公布後就該跑
之後月營收也是逐月開始往下修,GDR增資失敗再配合這波大盤修正是最後一根稻草
這隻以我的觀察,過去因為有吃蘋果單才享有高本益比的市價,一旦失去回歸基本面就是現在你所看到的股價
以代工股平均PE11~12倍來說,今年全年EPS如果1.5左右,現在才是他合理的價錢
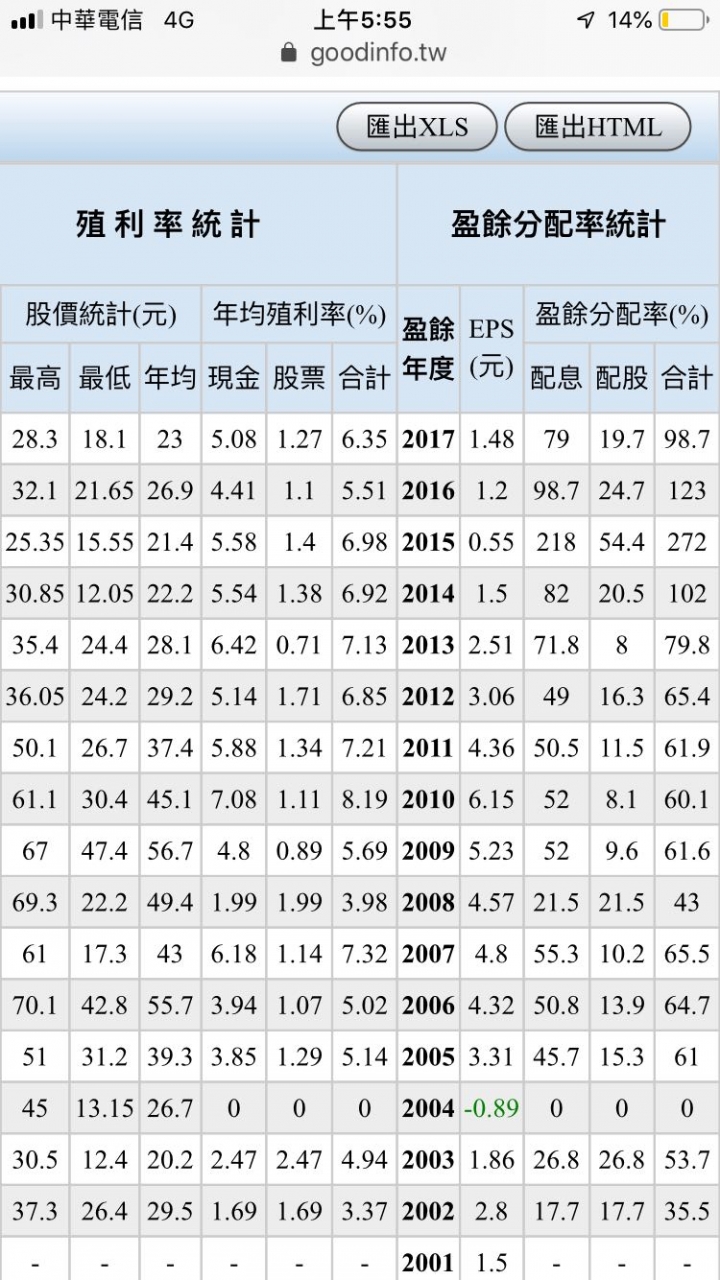
以配息歷史來看,都會多挪用資本公積來配,如果光看配息是好股票
但往年EPS波動範圍不小,而且年年擴增股本稀釋EPS,想存股應該就直接剔除掉這隻了
個人積分:310分
文章編號:70438155
個人積分:310分
文章編號:70438212
個人積分:310分
文章編號:70438454
個人積分:310分
文章編號:70438627