個人積分:543分
文章編號:92918531
勞退新制如果選擇月領,那個人帳戶的金額就可以繼續参与勞動基金每年的收益分紅,而勞保局解釋的月領勞退年金在60歲時領取只能以23年的餘命計算,領完到83歲帳戶餘額就会領完歸零。但帶入勞保局公告現行年金因子公式計算1÷20.239737628=0.0494;因此每年可領取個人帳戶金額的4.94%為整年年金(月領為0.412%),但近10年勞退基金的平均收益都超過8.5%,也就是勞退個人帳戶的每年收益結餘是大於整年支付的年金,所以8.5%>4.94% 帳戶中的錢應該會越來越多才對啊!
這樣個人帳戶的錢就源源用不完,也就不會只有23年就耗完的問題與顧慮了?! 所以依照現行年金因子公式算法,勞退月領方式應該也可以跟勞保年金一樣,可以終身領取啊!?


個人積分:342分
文章編號:92919531
個人積分:2426分
文章編號:92925187
個人積分:2426分
文章編號:92930430
個人積分:543分
文章編號:92951589
https://www.youtube.com/watch?v=64Tw76voBH4&list=WL&index=1
勞退分紅入帳!網喊少領3萬 勞保局揭15.6%縮水真相:像定期定額
114年度新制勞工退休基金收益分配已入帳,儘管勞動部公告收益率高達15.6%,有勞工實查僅約13%,在網路掀起一片「炸鍋」聲浪,質疑數據膨風,有人則少領3萬。勞保局澄清,分紅並非單純以收益率乘以專戶總金額,而是採取類似「定期定額」的時間加權計算。由於每筆提撥金額入帳天數不同,參與收益分配的權重也不同。
針對網友質疑,勞工退休金組組長楊佳惠說明,勞動基金運用局公告的15.6012%收益率,是以基金收益數除以日平均投資餘額得出。然而分配給個人專戶時,是依據「勞工退休金條例退休基金管理運用及盈虧分配辦法」第8條,按個人專戶每日餘額累計數占整體專戶累計數之比例進行分配。楊佳惠強調,收益分配不是以日平均投資餘額計算,兩者意義不同,因此個別勞工分配到的金額,不能直接以收益率乘以專戶金額。
計算方式類似「定期定額」的加權邏輯
若以定期定額投資概念比喻,勞退專戶就像是每月持續扣款的投資組合。楊佳惠舉例,114年1月1日繳納的2520元,在專戶中停留了365天,其產生的收益權重最高;然而12月1日才繳納的2520元,僅在專戶停留31天,其能分配到的收益權重自然較低。這種計算方式考慮了資金的時間,而非將全年度所有的投入金額都視為從年初就開始參與投資。
月領後不可一次領 提領規則要看清
除了分紅爭議,楊佳惠也提醒,年滿60歲且年資滿15年可選擇「月退休金」,但一旦開始領取,是按季發給至平均餘命止,無法在領一段時間後再一次領回 。
個人積分:342分
文章編號:92952165
個人積分:543分
文章編號:92952703
個人積分:543分
文章編號:92972055
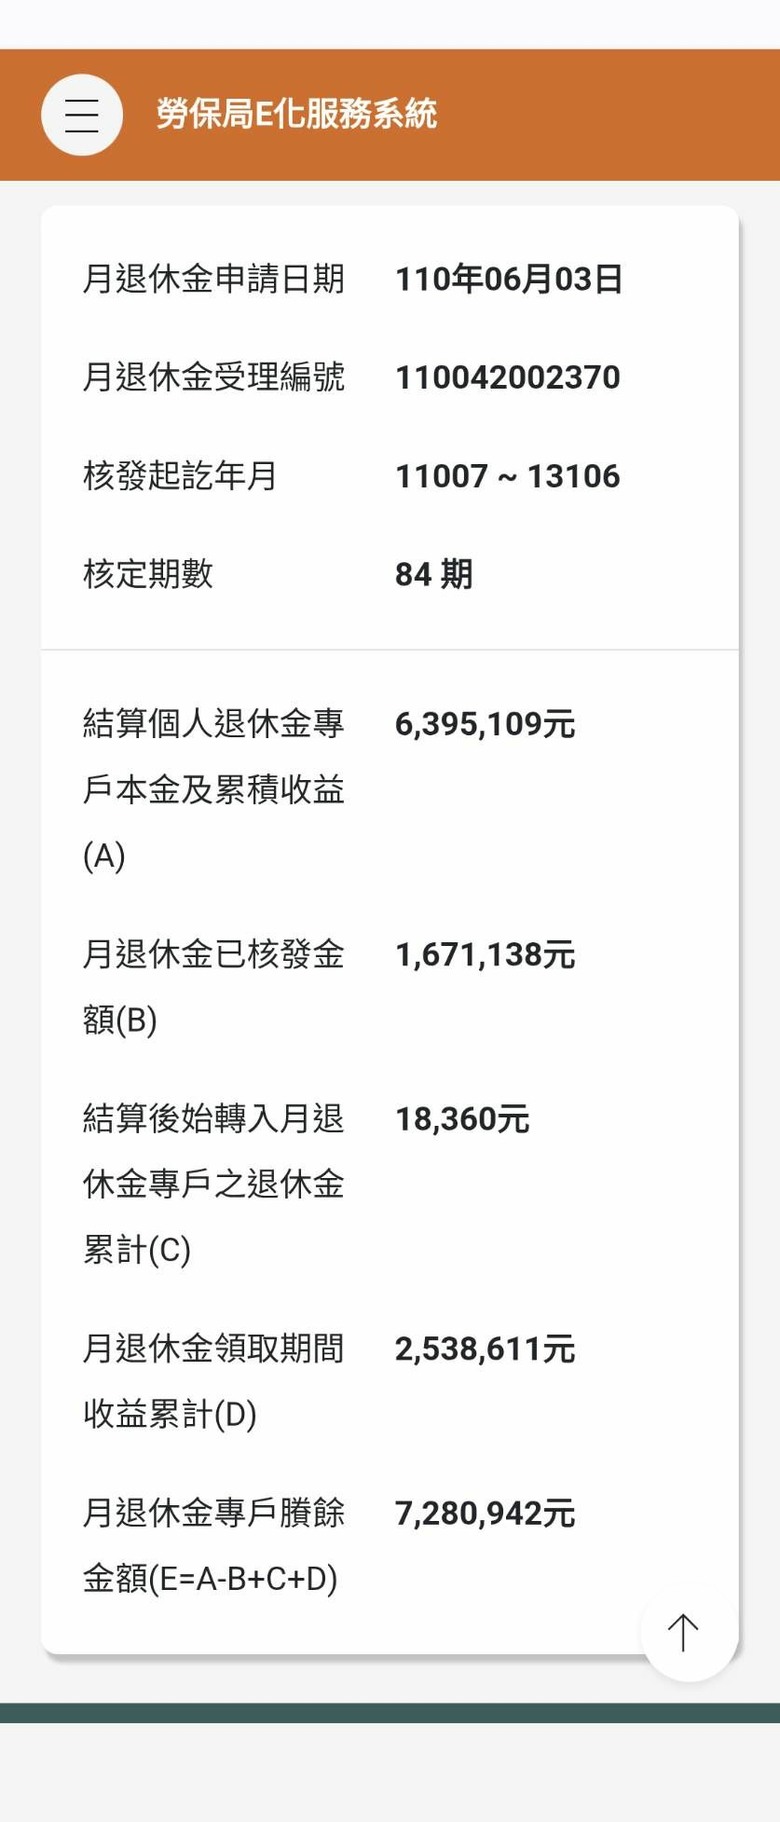
cykuo919 wrote:最近看到勞工退休金大小事裡,有位Dennis仁兄從110年3月結算勞退以按月領方式,
目前月領仍眾說云云,如果有人實際領三年以上的,煩請告知,謝謝!
到115年3月共4年9個月共領取$1,671,138 而4年多帳戶中也確定有分配收益:
110年6月結算 當年分配收益28萬多
111年分配收益為負40萬多
112年分配收益70萬多
113收益96萬多
114收益94萬多
110年6月勞退結算 $6,395,109
4年9個月共領取 $1,671,138
4年多分配收益共 $2,538,611
目前個人帳戶結餘 $7,280,942
4年多帳結餘增加 $885,833
簡單結論就是近5年勞退基金的平均收益都超過10%,也就是勞退個人帳戶的每年收益結餘是大於整年支付的年金,所以10%>月領支付平均的6% 因此帳戶中的錢也確實越來越多!而Dennis仁兄的月退金也隨著帳戶結餘增加而增多.看起來勞退月領設計是以逐步升高方式,因此如果未來收益都能在6%~7%(20年平均)那麼月領方式也是安穩且很不錯的選擇!
https://www.youtube.com/watch?v=64Tw76voBH4&t=1s
https://www.facebook.com/groups/425598222140935/permalink/1432776911423056/?locale=zh_TW
個人積分:0分
文章編號:92973768

個人積分:651分
文章編號:93375200