退休後,你有自信花多少錢?

sunflower2251 wrote:
如題,
退休後,你有自信花多少錢?

錢花光了,人還在 VS 錢還在,人沒了


>>>

看自行製作的記錄

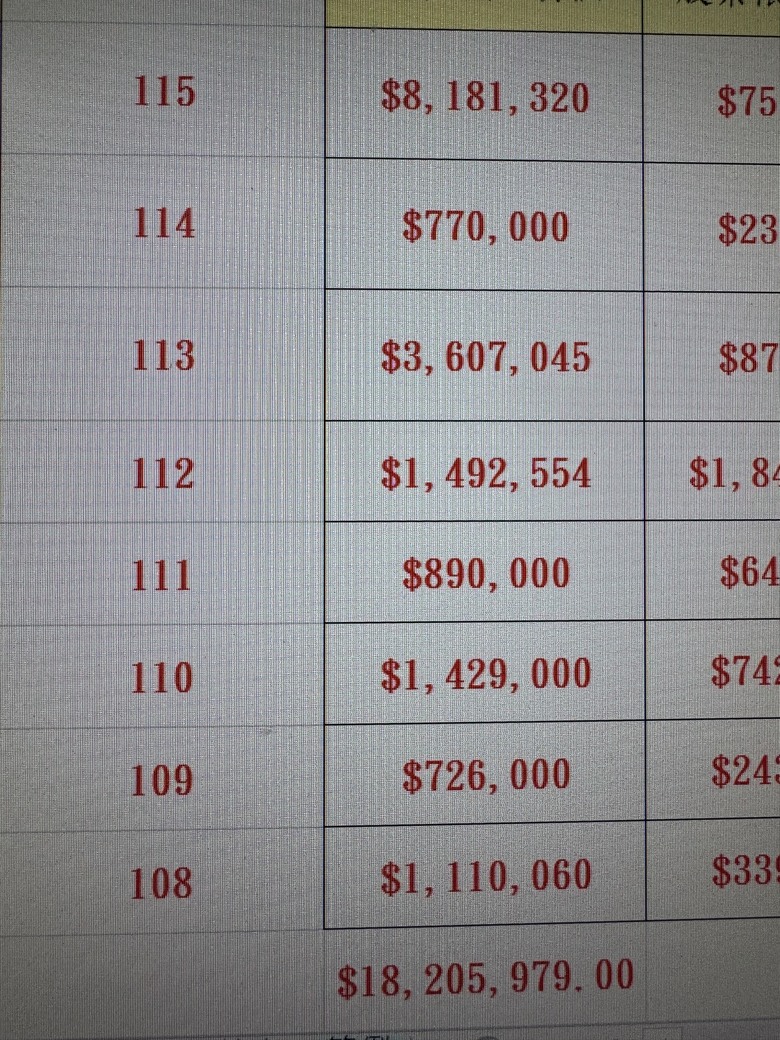
108-115年間

共自股票帳戶中領了18250 K花用

當然其中有購車、整修、拉皮房屋、置產

小孩的教育費用、出國旅行、比賽等費用

要維持這樣的生活

所以唯一的選擇就是

不退休,繼續幹、幹好幹滿

永不停歇!


昨天聽廣播電台

好像有聽到一句

需求=欲望+能力

所以萬一工作收入歸零了

要滿足原來的需求

就要增加創造力→變成現金

或是減少需求及欲望

所以退休後,我希望能在山上生活

把物質欲望減少

每天早上、傍晚爬山健行

少吃魚、肉

養花蒔草的生活

01newbie
escudolin 不知道您幾歲?年紀大了就別往山裡住,住交通方便(有路可開車)的郊區就好了,看病方便... 如果有血糖問題,水果可能要挑著吃。食物中的肉的占比不要太低
escudolin
01newbie 小弟今年59,現在已經住在市郊,但交通還算便利,上班約半小時,離國泰、長庚大概開車都在10分鐘內。未來打算住的山區,離市區大概10-15分鐘車程,海拔500,不是深山林內
正常人慾望跟錢包厚度是成反比的,所以退休後生活要花多少我覺得是取決於對退休後規劃的被動收入會有多少,被動收入可能不如薪水穩定,但也不會說一下從上個月100%變下個月剩50%...如果有,那表示資產分配方式有問題..目前像我的規劃我的被動收入加上目前以60歲拿雙月退來計算大概是目前薪水的70~80%...如果想現在退,那就是你的花費只要低於目前薪水的60%應該就活得下去...但會比較沒辦法因應緊急狀況或是通膨,所以我的規劃是退休後的收入要比薪水多即可,阿如果你的薪水已經比目前勞保規劃60歲可以領的多太多,勞保雙月退覆蓋薪水的比例太低,那重點可能要多偏向在理財,至於怎麼理有太多門派了,選擇自己喜歡的走就好,但會建議在小孩大學畢業後再退休,這樣不確定因素就會降很多。

補充一下,我規畫的方式不包含把錢拿出來增貸或是以後以房養老,純粹靠皮包厚度(現金多寡)。房子是出了很大的變數,如撞到豪車,罹癌..在現金流出問題真有需要時才會挪用...如果沒能力還,就很抱歉留給子孫賣掉後去抵了....
文章分享
評分
評分
複製連結

今日熱門文章 網友點擊推薦!