
個人積分:5213分
文章編號:93149019


個人積分:1874分
文章編號:93149522
Cavendish Lab wrote:
長榮海運還有救嗎?股...(恕刪)
海運這兩年的股價橫盤,在很多人眼裡是「止跌」,在我看來卻是一場漫長的、讓人麻木的折磨。這不是底部的築盤,而是一個精疲力竭的產業在拒絕面對它必然的衰落。這就是我為何拒絕與航運的「平庸」共死的原因。
人最危險的錯覺,就是把「佔有」當成了「存在」。我看過太多投資者在這波大浪潮之前的那場狂歡後,對手裡的股票產生了一種近乎偏執的忠誠。他們忘了,航運公司從來不是什麼值得長相廝守的企業,它本質上只是全球貿易波動下的一場高槓桿豪賭。我知道船票不是婚約,只是租來的生存權
當初我進陽明時,股價不到 8 元。為什麼敢進場?因為那時它正拿著政府 80 億的紓困金在苟延殘喘。那是真正的絕望,而絕望才是唯一的真實。但我從踏上甲板的第一秒起,想的就是「背叛」。我對這艘船沒有任何承諾,我只是在租用它的動能。
那些在網路上喊著「困守航運」的船員們,其實是掉進了心靈的陷阱。他們把曾經的紅利當成了恆久的現實,把工具當成了伴侶。記住:在航運的週期裡,清醒的人隨時準備當逃兵。
現在的「低本益比」是魔鬼的誘餌。當一個產業的獲利達到巔峰時,本益比看起來總是低得誘人,但那通常是葬禮的開始。這是虛假的平靜與殘酷的循環,我當年買在巨大的本益比,甚至淨值都還不到10元。
別忘了陽明差點化為灰燼的歷史,也別忘了韓進海運破產時的慘狀。現在的市場遠沒有達到那種「朝不保夕」的絕望感。相反地,我們正看著多年前在狂熱中訂購的新船一艘艘下水,這就是最殘酷的現實:過剩的供給正撞上冷卻的需求。
當前的運價,與其說是來自經濟的成長,不如說是靠著地緣政治的「人工呼吸」在維持。紅海的火光、好望角的浪濤,強行拉長了航線,消化了多餘的運力。但這只是脆弱的生命維持系統,一旦地緣摩擦消失,那種被壓抑的過剩運力會瞬間淹沒整個市場。這不是成長,這只是在延緩崩潰。
一個新的世界,必須在舊世界的廢墟上才能建立。航運唯一的救贖就是徹底的崩塌。
我看不到現在有任何「重生」的跡象。目前的討論區還有太多希望,還有太多人在等待反彈。真正的底部不會在平靜中到來,它必然伴隨著慘烈的「投降」——必須要有巨頭再次倒下,必須要公眾徹底對航運絕望,必須要有大規模的裁員與出清。
我買入航運,只在它「即將滅亡」的時候。我持有它,只在它「瘋狂噴發」的瞬間。
現在長榮的橫盤,對我而言只是在消耗靈魂。任何偶爾的漲幅都不是回歸榮光的訊號,而是命運給你的最後一張「逃生艙」門票。船長可以選擇隨船沉沒,那是他的英雄主義;但一個清醒的投資者必須明白,當這艘船只剩下一具枯槁的軀殼時,轉身離去,才是對生命最高尚的尊重。
正如聖經所云:「通達人見禍藏躲;愚蒙人前往受害。」(箴言 22:3)
警語與免責聲明:
本文僅代表作者個人對市場之觀察與哲學思考,不構成任何投資建議、邀約或推薦。投資人應理解景氣循環股具有高度風險,過往獲利不保證未來收益。在進行任何投資決策前,請務必尋求專業財務顧問之建議並衡量自身風險承受能力。市場有風險,入市需謹慎。


個人積分:1124分
文章編號:93152396

個人積分:1874分
文章編號:93156796
阿波8664 wrote:
呵呵 隱隱約約感受到了前女友的可怕.(恕刪)
世人總把執著誤認作深情,卻不知在命運的巨輪前,偏執只是走向毀滅的序曲。
你說隱隱感受到了前女友的可怕,那是因為你終於直視了「真實」的冷酷。
她不是無理取鬧,她是太過清醒。當初她在你低谷、在你形同枯骨時來到你身邊,並非出於救贖的慈悲,而是她看透了絕望之中才孕育著暴利的動能。那是一場各取所需的血色浪漫。而如今,當這段關係步入漫長而麻木的橫盤,你以為的平靜,在她眼裡只是靈魂無謂的虛耗。她深知這段關係已榨不出半點火花,於是頭也不回地轉身離去。
最悲哀的,莫過於廢墟中的留戀者。當你還守著殘存的餘溫,日夜祈求著神蹟、癡想著一場破鏡重圓的反彈時,她早已連夜拔營,將過去付之一炬。甚至,她只是冷眼看著你,在心中默默為這段死去的感情,合上了最後一頁劇本。
正如經上所記:「死蒼蠅使做香的膏油發出臭氣;這樣,一點愚昧也能敗壞智慧和尊榮。」(傳道書 10:1)
在景氣循環的洪流裡,深情是走向破產的墓誌銘。你以為買入的是與財富的婚約,但對她而言,那不過是一場租來的逢場作戲。當紅海的火光熄滅、好望角的浪濤平息,這場靠地緣政治人工呼吸維持的虛假繁榮,終將迎來審判。
不要在平靜中等待救贖,真正的底部從來不伴隨希望,它只在慘烈的投降與徹底的出清中降臨。她已經搭上了最後一班逃生艙,留給你的,只有這艘即將沉沒的空殼。
轉身離去,或許是你對自己生命,最後的體面。
個人積分:1874分
文章編號:93157230
這個世界的財富分配向來冷酷,二八法則是常態,有時候瘋狂起來,甚至會到一九這種誇張的極端。大眾總喜歡往熱鬧的地方擠,但我心裡很清楚,成功永遠不是多數人走的那條路。
回想當年陽明股價連 8 元都不到的時候,那個市場死寂得讓人心慌。每天成交量才兩三千張,上下五檔掛出來的單子少得可憐,常常賣個幾十張就直接穿價好幾檔。那時候身邊所有人聽說我買航運,眼神都像在看一個瘋子,畢竟在那個當口之前,航運股已經讓無數人傾家蕩產,大家一聽到這兩個字就面色發青,警告我竟敢買這種可能會倒閉的公司。甚至連我老婆都動搖了,擔憂地問我:「你買這麼多根本沒量的船票,到時候真的賣得掉嗎?」
那時候哪有什麼量?有的只是讓人喘不過氣的窒息量。
但我經歷過才明白,底部的淬煉,往往就發生在一大堆利空和公司倒閉的踩踏廢墟當中。事實也證明,當股價真正發動、一路往上衝的時候,量自然會滾上來,人氣會一天比一天旺。到了高檔,隨便我想怎麼賣,都簡單得不得了。做生意不就是這樣嗎?低價買進,高價倒賣,這樣才有賺頭。高檔時別人覺得未來會更好,所以他們願意接手;而低檔時大家都不看好,都在破產關門的哀號聲中懷疑公司明天會不會倒閉。
說實話,在這種舉世皆懼的氛圍下,我自己當然也會怕,那種心驚肉跳是騙不了人的。但我跟別人不同的地方在於,我把所有的局勢、概率、最壞的打算都算透了。孫子兵法說「多算者勝」,既然我已經算了老半天,思辨後確認自己是對的,人生不就該在這個時候狠狠賭一把?當年我賭了陽明一把,我贏了,也徹底階級翻身了。
到了 2023 年 12 月,我再度看到了同樣的場景。當時 BTI 迎來了全世界史無前例的 310 億美元資產減計利空。在眾人逃竄、害怕的當中,我同樣懷著滿腔的恐懼,但我選擇在恐懼中再度梭哈,拼了。
剛買進去的那一兩個月,煎熬才真正開始。看著別人的股票拼命暴漲,只有我的 BTI 像塊死鐵一樣動也不動,甚至還跌破我的買進成本。那種被世界遺忘的孤獨和懷疑,真的會把人逼瘋。但我的信念支持著我,時至今日,帳戶裡的股價與滿手沉甸甸的股息,已經替我開口說話了。
這幾年的載浮載沉讓我明白,投資其實是一種生活哲學,更是一場心理的極限鍛鍊。走在正確的孤獨道路上,一開始總是寂寞的,甚至會伴隨著舉世的嘲笑。但只要確認自己是對的,就必須要有相信自己的勇氣。
作為個人投資者,我後來發現自己擁有一個機構法人一輩子都比不上的結構優勢:我只需要對自己的靈魂負責。
那些高高在上的大機構,背負著無數散戶短視的期許和每個月、每季度的績效考核,他們根本沒有本錢在低谷踽踽獨行。為了迎合大眾的安全感,他們註定只能在低點割肉、在高點追逐泡沫。而我不同,只要我有勇氣承擔孤獨,走我自己的路,時間就是我最強大的武器。
回頭看這段路,我看了太多人在市場裡大起大落。每當黑夜又來、大家又開始踩踏逃命的時候,我總會想起當年抱著陽明和 BTI 的那些晚上。說不心驚肉跳是騙人的,但寒冬每次都會過去。這條路注定還是會很冷清,但既然我已經算透了、也看清了這個世界二八法則的玩法,下一次當大眾再度因為恐懼把滿地的好東西扔掉時,我還是會像之前一樣,冷靜地進場,把他們的籌碼通通接過來。
個人積分:1874分
文章編號:93158675
剛好在我連發了好幾篇看多BTI的論戰文後
頂級投行Hedgeye剛剛將BTI新增為多頭投資標的
我有好多篇都在與看空的分析師Daniel論戰如下
第一篇
Daniel,
This downgrade feels like a reaction to price action rather than a deep dive into fundamentals. It’s a classic case of finding reasons to justify a "fear of heights" just because the chart has finally turned green.
I’ve seen this pattern before. Years ago, I caught the long-term cycle on Yang Ming Marine, buying under $8 and scaling in all the way up to $180. While many exited early due to price anxiety, I understood the cycle's conviction. I eventually exited the entire position at $200 after it cracked from its $231 peak. That move was life-changing and resulted in my first major social class leap. Today, that stock sits at $48—it never saw $200 again.
Real wealth is built by enduring volatility. I applied that same discipline to BTI. During the market panic following the write-down news, I concentrated my available capital over three days starting at $29.30 and have reinvested every dividend since.
Investing requires the fortitude to stay the course. According to J.P. Morgan Asset Management, missing just the 10 best days of a cycle can cut returns in half. By calling for an "exit" now, you’re suggesting readers walk away just as the catalysts—ITC sale, buybacks, and deleveraging—are aligning. This isn't prudence; it’s an inability to handle the tension of being right. I’m staying conviction-long.
May 14, 2026
9:45 AM
Daniel,
這次下調感覺更像是對價格走勢的反應,而不是對基本面的深入分析。這是典型的因為圖表終於變綠了,就找理由來證明「恐高症」。
我以前見過這種模式。多年前,我抓住了Yang Ming Marine的長期週期,在低於8美元時買入,並逐步加倉直到180美元。雖然很多人因為價格焦慮而早早退出,但我理解這個週期的信念。最終,我在股價從231美元高點回落時,於200美元全部賣出。那次操作改變了我的人生,也讓我實現了第一次重大的社會階層躍升。如今,那隻股票價格是48美元——再也沒見過200美元。
真正的財富是通過承受波動積累起來的。我對BTI也採取了同樣的紀律。在減記消息引發市場恐慌時,我在三天內集中資金,從29.30美元開始買入,並且自那以後每次分紅都進行了再投資。
投資需要堅持到底的勇氣。根據J.P. Morgan Asset Management的數據,錯過週期中表現最好的10天,回報率可能減半。現在呼籲「退出」,你是在建議讀者就在催化劑——ITC出售、回購和去槓桿——即將到來時離場。這不是謹慎,而是無法承受自己正確的緊張感。我將堅持長期持有。
第二篇
At the end of the day, the market rewards conviction, not noise. While analysts are still busy arguing about the "risks" of this rally, those of us who saw the logic early on are just watching it play out in real-time. My portfolio is up over $1M in just a few days as BTI continues its climb, and honestly, I think this valuation rerating still has plenty of room to run.
I’ve long since learned to trust my own eyes over market sentiment. My experience with Yang Ming Marine taught me everything I need to know: "Acrophobia" is just a mental trap that keeps people from real wealth. When everyone was panicking, I went all-in at $29.3 because I chose to focus on the fundamental shift rather than the fear-mongering.
There’s never a shortage of skeptics. But as someone who changed my life through disciplined, cyclical investing, I know that the "sweetest days" are always the ones where the crowd is too afraid to jump in. I’m holding firm.
May 14, 2026
1:02 PM
歸根究底,市場獎勵的是信念,而非噪音。當分析師們還在忙著爭論這波反彈的“風險”時,我們這些早早看懂邏輯的人,只是在實時觀看它的展開。我的投資組合在短短幾天內上漲了超過100萬美元,隨著BTI持續攀升,老實說,我認為這次估值重估還有很大的上漲空間。
我早已學會相信自己的眼睛勝過市場情緒。我在陽明海運的經歷教會了我一切:恐高症只是一個心理陷阱,讓人們遠離真正的財富。當大家都在恐慌時,我在29.3美元全倉買入,因為我選擇關注基本面的轉變,而不是恐嚇。
懷疑者永遠不會缺少。但作為一個通過有紀律的週期性投資改變了自己生活的人,我知道“最甜美的日子”總是人群太害怕跳進去的那些日子。我會堅定持有。
第三篇
Reading this analysis based on SEC financial filings, the conclusion relies heavily on a linear extrapolation of historical data from the past three years. However, for a global giant like British American Tobacco (BTI), defining long-term value solely through backward-looking financial metrics and localized regulatory shifts risks falling into a narrow, near-sighted trap—missing the forest for the trees.
Financial statements are merely an implementation of history. True commercial insight requires looking at the leading indicators that are actively unfolding and will reshape the global geopolitical and business landscape over the next several years. Let us examine three critical macro dimensions completely overlooked by this report:
1. Geopolitical Power Shifts and the Global Regulatory Vacuum
The original analysis spends considerable length discussing stringent regulations in the West—such as the UK’s smoke-free generation legislation and declining smoking rates in the US—and implicitly assumes this playbook will automatically replicate across the globe.
However, from a macro perspective, as the United States signals its withdrawal from the World Health Organization (WHO) and halts its massive funding, the primary engine driving global anti-tobacco policies faces a structural breakdown. Over the past decades, developing nations and emerging markets have relied heavily on Western capital and transnational experts to establish and enforce complex anti-tobacco frameworks. Once this core funding chain breaks, the regulatory pressure in non-Western regions—particularly the Asia-Pacific, Middle East, and Africa (APMEA), where BTI holds deep-rooted dominance—will decelerate significantly. This means the life cycle of BTI’s combustible products, the core engine of its free cash flow, will be extended substantially, granting the company a much longer financial runway to fund its new category transition.
2. The Endgame of Geopolitical Conflicts and Post-Disruption Recovery
The original analysis attributes the decline in top-line revenue over the past three years directly to a permanent deterioration of fundamentals. This reflects a critical statistical blind spot: the failure to distinguish between a structural market decline and temporary operational disruptions caused by geopolitical shocks.
Eastern Europe and Russia have historically been regions with exceptionally high sticky demand and resilience for tobacco-related products. The non-normal business halts and asset write-downs resulting from the Russia-Ukraine conflict over the past few years have been crudely interpreted by quantitative models as a fundamental decay. Yet, as the regional situation normalizes in the future, whether through post-conflict consumption normalization or the restructuring of supply chains and distribution channels, BTI’s inherent capacity and brand equity in these regions remain intact. This predictable recovery dividend should not be discounted to zero in a long-term strategic evaluation.
3. The Financial Market’s Recalibration of ESG and Valuation Re-rating
The report notes that peer valuations have generally expanded, concluding that BTI’s absolute valuation is no longer cheap. This judgment ignores a profound paradigm shift taking place in the underlying logic of the capital markets.
For years, global financial markets were swept up in an extreme ESG (Environmental, Social, and Governance) wave, which imposed heavy capital restrictions and artificial valuation discounts on the traditional tobacco sector. However, the current global financial environment is steadily shifting away from past moral fervor back toward pragmatic, return-driven metrics. Capital allocators are actively reassessing the economic side effects of extreme ESG mandates. As these institutional constraints loosen, capital will inevitably reallocate to companies like BTI that possess immense pricing power, massive free cash flow, and robust inflation-hedging characteristics. This expansion is not a case of the stock becoming "overpriced," but rather a long-overdue valuation re-rating driven by a return to market rationality.
Conclusion
Historical data serves as the rearview mirror, while macro geopolitics and capital market fundamentals form the front windshield. What decides the fate of a global multinational over the next five years are the forward-looking macro transformations that have yet to fully materialize on a balance sheet. At a time when multiple geopolitical and policy inflections are converging, choosing to exit based solely on lagging indicators from the past three years represents a profoundly limited strategic assessment.
May 17, 2026
10:07 PM
閱讀基於SEC財務申報的這份分析,結論在很大程度上依賴於對過去三年歷史數據的線性外推。然而,對於像British American Tobacco(BTI)這樣的全球巨頭,僅通過回顧性的財務指標和局部的監管變化來定義長期價值,存在陷入狹隘、目光短淺陷阱的風險——忽視了整體大局。
財務報表只是歷史的體現。真正的商業洞察需要關注那些正在展開並將在未來數年重塑全球地緣政治和商業格局的領先指標。讓我們來審視這份報告完全忽視的三個關鍵宏觀維度:
1. 地緣政治權力轉移與全球監管真空
原分析花大量篇幅討論西方的嚴格監管——如英國的無煙世代立法和美國吸煙率下降——並隱含假設這一模式將自動複製到全球。
然而,從宏觀角度看,隨著美國宣布退出世界衛生組織(WHO)並停止其巨額資助,推動全球反煙政策的主要引擎正面臨結構性崩潰。過去幾十年,發展中國家和新興市場高度依賴西方資本和跨國專家來建立和執行複雜的反煙框架。一旦這條核心資金鏈斷裂,非西方地區——尤其是BTI深耕的亞太、中東和非洲(APMEA)——的監管壓力將顯著放緩。這意味著BTI的燃燒型產品生命周期——其自由現金流的核心引擎——將大幅延長,為公司提供更長的財務跑道以支持其新類別轉型。
2. 地緣政治衝突的終局與擾動後的復甦
原分析將過去三年營收下滑直接歸因於基本面永久惡化。這反映了一個關鍵的統計盲點:未能區分結構性市場下滑與地緣政治衝擊導致的臨時運營中斷。
東歐和俄羅斯歷來是對煙草相關產品需求極為黏性且韌性強的地區。過去幾年俄烏衝突導致的非正常業務停擺和資產減值,被量化模型粗暴地解讀為基本面衰退。然而,隨著地區局勢未來趨於正常,無論是通過戰後消費恢復還是供應鏈和分銷渠道重組,BTI在這些地區的固有能力和品牌價值依然完好。這一可預見的復甦紅利在長期戰略評估中不應被忽視為零。
3. 金融市場對ESG的重新校準與估值重估
報告指出同行估值普遍擴張,得出BTI絕對估值不再便宜的結論。此判斷忽視了資本市場底層邏輯中正在發生的深刻範式轉變。
多年來,全球金融市場被極端ESG(環境、社會和治理)浪潮席捲,對傳統煙草行業施加了嚴厲的資本限制和人為估值折扣。然而,當前全球金融環境正穩步從過去的道德熱情轉向務實的回報驅動指標。資本配置者正積極重新評估極端ESG命令的經濟副作用。隨著這些制度性約束放鬆,資本必然重新流向像BTI這樣擁有強大定價權、龐大自由現金流和穩健通脹對沖特徵的公司。這種擴張並非股票“被高估”,而是市場理性回歸驅動的長期滯後估值重估。
結論
歷史數據是後視鏡,宏觀地緣政治和資本市場基本面是前擋風玻璃。決定未來五年全球跨國公司命運的是尚未完全反映在資產負債表上的前瞻性宏觀變革。在多重地緣政治和政策拐點交匯之際,僅基於過去三年的滯後指標選擇退出,代表了極其有限的戰略評估。
頂級投行剛剛發表的文章
British American Tobacco added as a new long idea at Hedgeye
2026年5月18日 12:24 美東時間
British American Tobacco (BTI) was added as a new long idea at Hedgeye.
"Nicotine pouches are the fastest-growing category, and British American Tobacco is the global leader," Hedgeye analyst Daniel Biolsi wrote in a note late Thursday. "It has been gaining share in the U.S. nicotine pouch category, benefiting from being the first to the market with a moist pouch. In 2025, the company’s market share rose from 6% at the beginning of the year to 24% by year's end."
Biolsi added that "the FDA’s authorization last week of the first fruit flavors for e-vaping is a milestone. British American Tobacco has an application for similar age-gating technology for its vapor device, Vuse. Although authorization of fruit flavors alone will not `save legal vaping, it will signal a rate of change improvement for what had been the leakage of nicotine users out of the company’s TAM."
Shares of British American rose 1.7% on Monday.
英美菸草獲Hedgeye新增為多頭投資標的
2026年5月18日 12:24 美東時間British American Tobacco p.l.c. (BTI) StockBy: Joshua Fineman, SA News Editor
英美菸草(BTI)被Hedgeye新增為多頭投資標的。
Hedgeye分析師Daniel Biolsi在一份說明中寫道:「尼古丁口含包是成長最快的品類,而英美菸草是全球領導者。公司在美國尼古丁口含包市場的市占率持續提升,受惠於率先推出濕式口含包。預計2025年,公司市占率將從年初的6%提升至年底的24%。」
Biolsi補充表示:「美國食品藥物管理局(FDA)上週首次核准電子煙水果口味,是一項重要里程碑。英美菸草已針對其Vuse電子煙產品提出類似的年齡驗證技術申請。雖然僅核准水果口味並無法『拯救合法電子煙市場』,但這將顯示出過去尼古丁用戶流失公司可服務市場(TAM)的情況正在改善。」
英美菸草股價於週一上漲1.7%。
個人積分:1124分
文章編號:93178595
前些日子 看了年度統戰大戲 太平年
想想就買了機票 到杭州西湖走走 雖然算起來這已是第三次造訪西湖
另外還去了趟中國四大避暑勝地之一的莫干山
西湖大名鼎鼎 四季不同美景 自不在話下
而莫干山 位在杭州西北的德清縣 有江南第一山的美名
莫干山山清水秀 滿山綠竹 在歷史上 曾是東周春秋時期 吳國干將莫邪鑄劍之地
而電影臥虎藏龍大竹海的拍攝地安吉 其實就在隔壁
另外莫干山在民國時期 也有一定地位 蔣介石與宋美齡曾來此度蜜月
西安事變後 蔣介石與周恩來也曾在此進行國共談判
之後國共內戰告急 國府更在此地 秘密召開 金圓券 幣制改革會議
又後來毛澤東在杭州起草五四憲法 也曾來此短暫停留
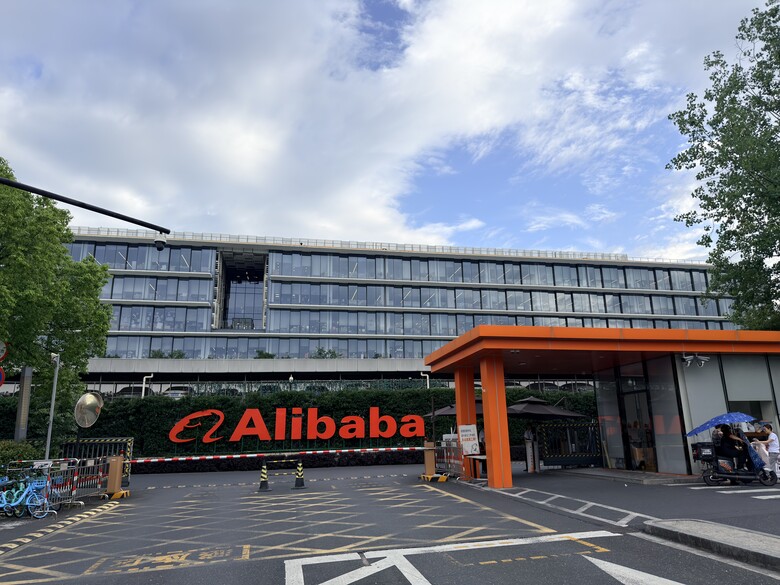
位於杭州西溪的阿里巴巴總部
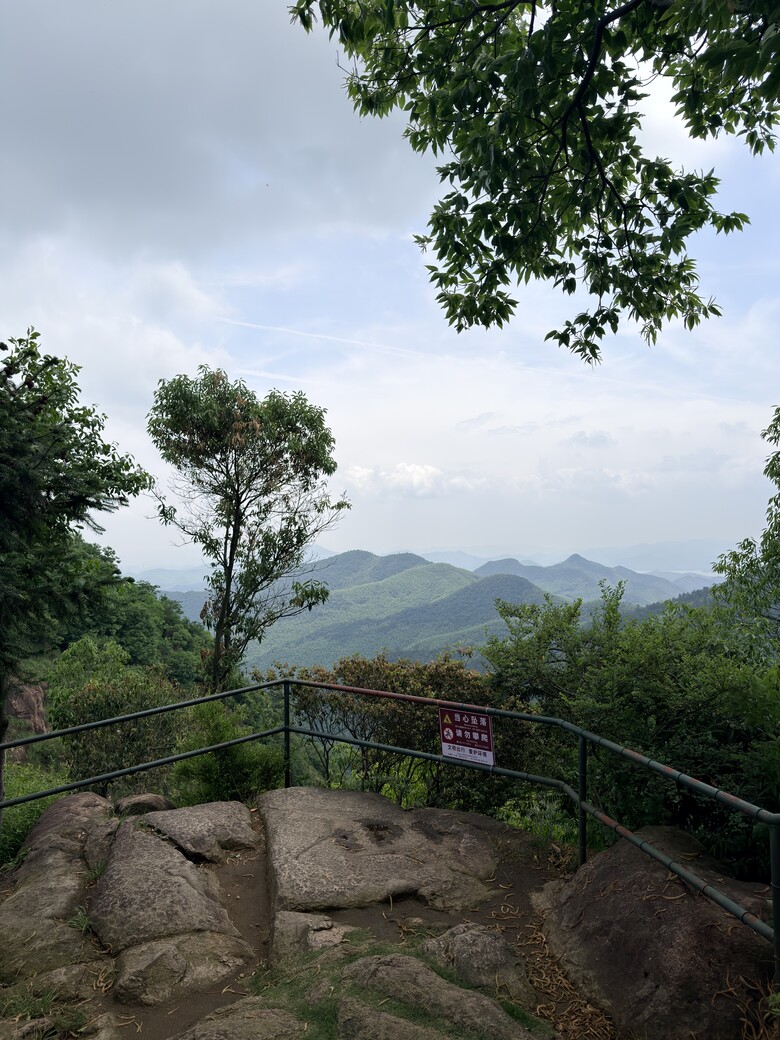
莫干山景
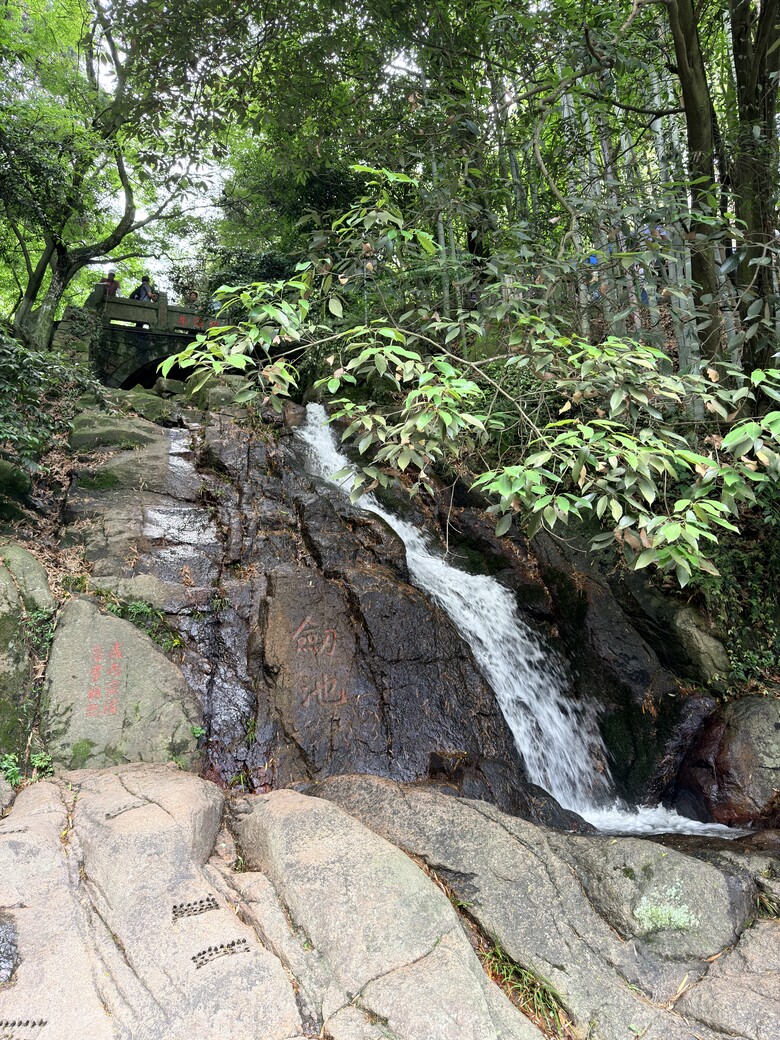
劍池-相傳莫邪為了成功鑄劍 不惜以身殉爐 終於鑄成干將莫邪名劍
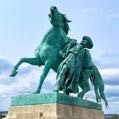
彈子房美女
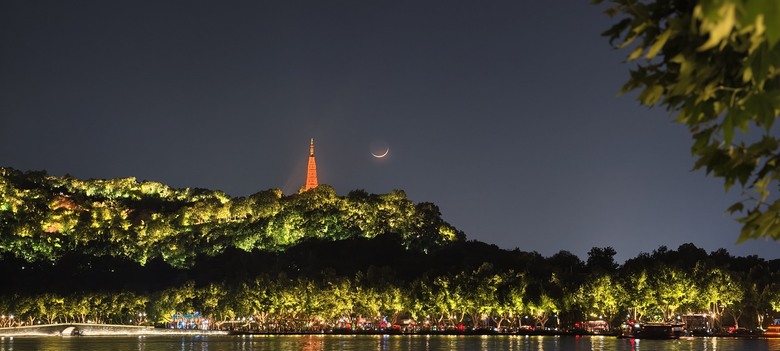
西湖夜景
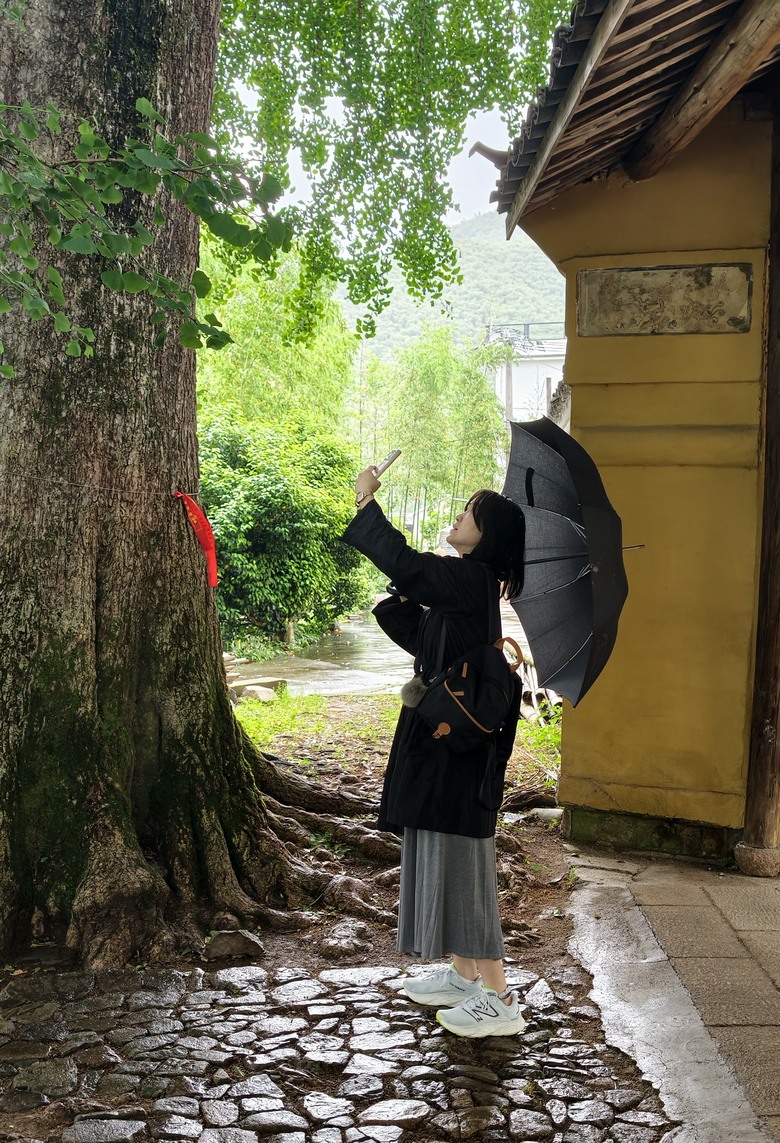
莫干山千年銀杏
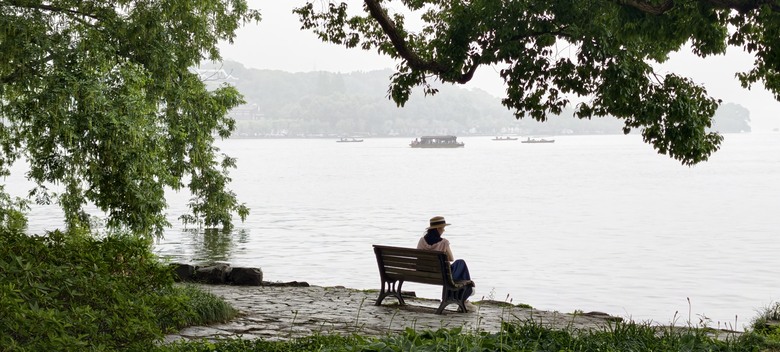
西湖日景
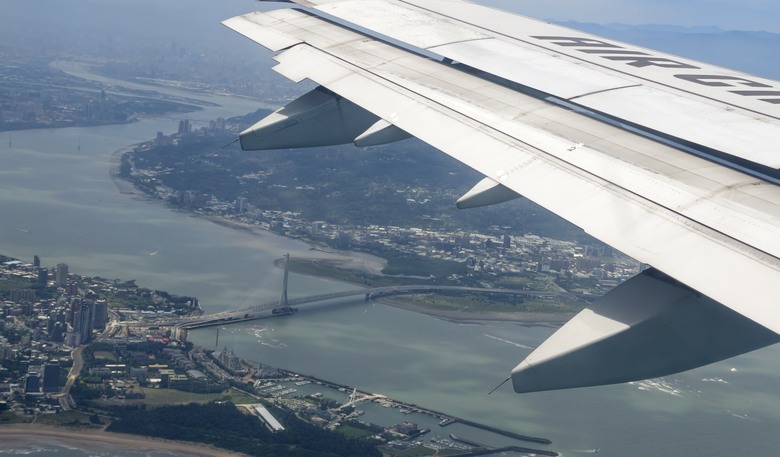
回程的飛機上 瞥見剛完工的淡江大橋
個人積分:1299分
文章編號:93239009
個人積分:1124分
文章編號:93252008
SpaceX昨日上市 資本市場平添二兆美元市值 果然印股票比印鈔票快多了
姑且不論移民火星這種天方夜譚
無視太空算力中心龐大體積 可能帶來的碰撞風險以及墜毀後可能帶來的環境危害
還有那可以抽雪茄吃漢堡的晶圓製造廠
沒有誇張 只有更誇張 你敢說 我還不敢信
資本市場的氣球(非泡沫)如今已飛上了太空
相較之下 還是千元等級的台積比較穩健踏實
如今終於艱辛地爬上的百張台階 完成階段性目標
Q2 加碼長榮78,000股 台積16,000股
目前部位
長榮2,298,600股@成本116.9元
(股價228元/淨值268.7元) P/B比0.84
台積101,000股@成本1,278元(股價2,310元)
待續..
個人積分:1124分
文章編號:93276318






















關閉廣告