myballsonfire wrote:
這是一個過程。想要有...(恕刪)

太好了,感謝補充資料。寫得真好~
我本來上文也想加類似的東西,但我覺得不好寫,本想用買一張中信金來談風險評估,現在你補充了就完整了。

台股的入門,我覺得應該算是簡單的。
台股有一個很特別的族群,金融股,eps 穩定,配息穩定,本益比不高,從金融股切入,就相對容易。

版上有兩棟樓,金融股大樓跟友達大樓。我認為是兩個基本分析含量最多的樓。
買一張中信金或第一金,然後有空就逛逛金融股大樓,逛個一年,我猜你手上的金融股很可能就變得比較多元。
那棟樓,有很多有經驗的老鳥分享心得,有空吸收一下,效果比自已摸索還快。那些老鳥,經驗老道,應該穩定賺錢的多,賠錢的少。

我上面的文有提到,投資之路,慢慢來,經過頓悟,漸悟之後,能力自然精進。
這我不是在作文,是個人親自體驗。
個人兩個最重要的頓悟:
一個是 從過去的財報數字估股價,轉變成用過去的財報估未來的財報,用未來的財報去估股票的價值。
另一個是技術追高,放量大漲創新高的股票,常常(或是有時侯)是加碼追高比逢高賣出來得有利。

不過這兩個頓悟也不是想通了就開始好賺,還是要經過不斷的練習才能發揮效果。
(技術操作案例)
----------------------------
談一個技術操作案例,2020/6-2020/8, 晶技
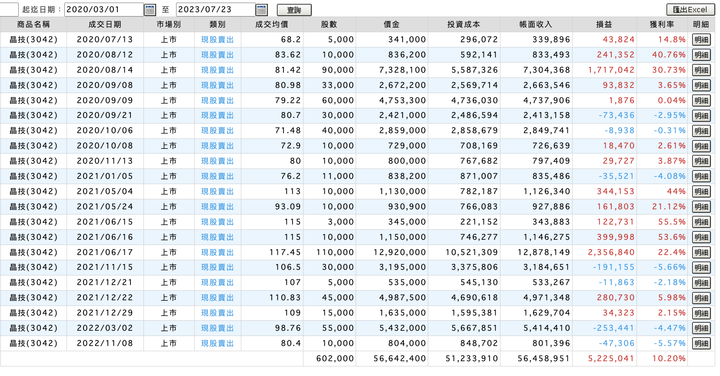
1. 先看我從2020年3月至今的晶技實現損益,只看前三筆,獲利約 200
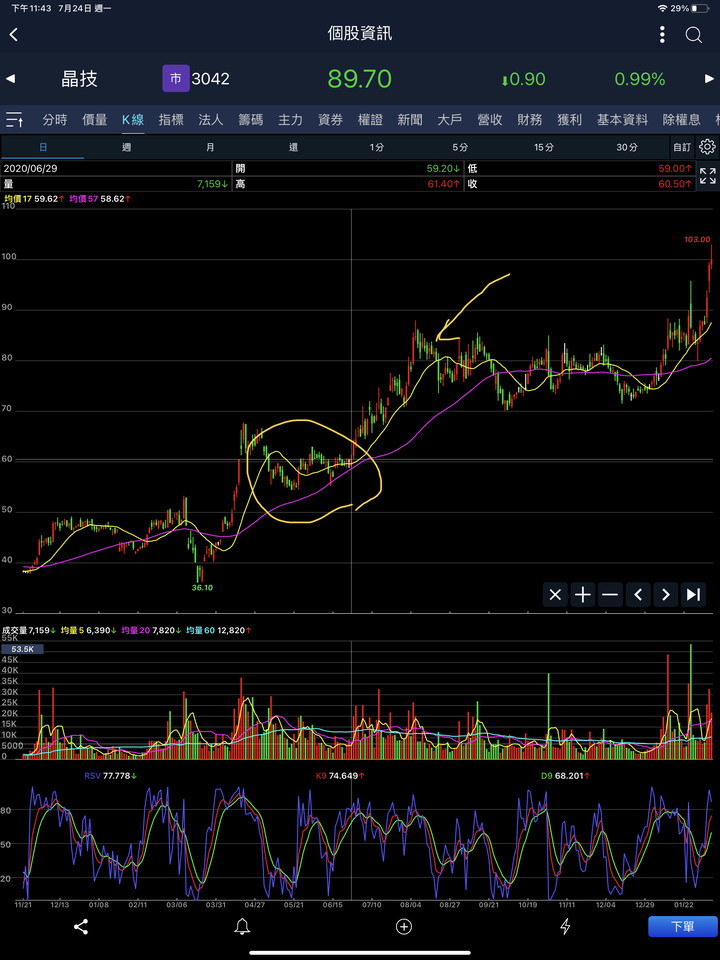
2. 進貨點在K線圖黃圈,成本約59-60. 元。大量出貨在黃箭頭 8/14, 81.4 元均價賣出
3. 進貨區黃圈形成一個W底,右底高於左底,右方尾巴部分又形成一個平台整理,底部很完美。我在整理完成前分批加碼,約在6/29大漲前加碼完成。均價59多,不是最低價,技術買進點不會是最低點。
4. 賣出點8/14,高點已過,頭部形成,所以選擇在8/14 逃命點全出清, 高點 88元已過,技術賣出在逃命點,不在最高點。

基本面:
2019年eps2.17, 我為何60元買進? 本益比不是偏高? 晶技每月都會公佈eps,用前5個月的營收成長跟 EPS可以推估 2020年eps約4.5元。用2020年估出來的eps算,60元本益比不到14倍。這個是很關鍵的推算。

大環境是大多頭,大多頭的股票會帶有索羅斯反身性,漲時會超漲。
晶技eps 2020年將成長一倍,又是大多頭環境,所以漲起來就可能超漲。
這樣的環境,技術操作就會適用。

補充說明:
1. 技術操作要配合大部位,沒有大部位的技術操作意義不大。也是可以賺到一些錢,但影響獲利比較有限。
2. 超過60元的晶技,基本分析已經沒用了,用2019年eps看已經超漲了。用 2020 eps看,也是看不出貴還便宜,你無法確定別人估到的 2020年eps,合理本益比是多少,所以基本面也沒用了。
3. 一般認為技術分析是落後指標,如果你用過去的價格去猜未來的價格,技術分析是有像落後指標。但你如果能從K線去猜投資人現在想什麼,那技術分析就成了現在指摽,它會透漏現在投資人大概在想什麼。
為何在 60元以下形成一個完美的w底,那表示跟你看法一致的人不少,對股價還有上漲一波的期待。
為何在88元觸頂做頭,因為一部分的投資者,他們的目標價似乎到了,開始賣出。賣出力道漸漸大於買力時,就漸漸形成逃命點。逃命點來臨時,大部分的投資者就會從歡樂的情緒中反轉,緊張想要獲利了結,所以你要在別人開始緊張之前迅速出清。

我晶技操作了兩次,第二次比較複雜,不再說明。
現在手上沒晶技了。
晶技剛買入時,用2019年本益比估,接近28,。2021賣出時117,用當年估出eps10 元算的話,本益比不到12.
成長股,景氣循環股比較好的操作方式,買在高本益比,賣在低本益比。
你千萬不要高價買進低本益比成長股,航海王,然後在低價高本益比時賠錢殺出。
景氣反轉崩跌時,我大概受傷會比較小,我懂這個道理啊~


MiPiace wrote:
台股的入門,我覺得應該算是簡單的。
台股有一個很特別的族群,金融股,eps 穩定,配息穩定,本益比不高,從金融股切入,就相對容易。
...(恕刪)


金融股不能買!

存金融股的投資行為,
跟存定存、
存5%儲蓄險,
是一樣的!
是一種本金不會增加,
獲取每年固定殖利率的概念!

而這種概念,
正是一種讓人越來越窮的騙術….
它是一種合法的欺騙行為,
你要他的息,他要你的本金,
讓你感覺你的錢越來越多,
但是你投資得到的殖利率,
永遠低於通膨率,
長期下來,
致使你的長年辛苦工作的勞動報酬,
本金逐漸失去原有的貨幣價值!
而喪失取得資產的機會!

反觀拿了你的本金的資本家,
將本金投入資產獲取鉅額報酬,
國泰、富邦、新光、南山,
就是最好的例子,
注意!這是合法的!

這是非常重要的一個觀念,
但是80%以上的人沒有,
正是80:20法則,造成貧富的80:20。

長期以來,
我都在01的房產版跟投資理財版閒晃
看了很多ID,
在投資理財版講的頭頭是道,
但是投資多年後,
發現自己買不起房,
然後來怪東怪西、怪政府、怪炒房,
其實這些人是長期投資錯誤,
本金跟不上通膨速度所致,
也就是我上面提到的,
他只看到每年的殖利率,
而忘了本金因通膨率減損的貨幣貶值損失!


回來說到,金融股的歷史,
個人從事金融業20餘年,
金融業的薪資是負成長的,
金融業的獲利是負成長的,
金融業的股價更不及全盛時期的1/10,
全體金融業的存放比,
更是從90幾%降至60幾%
台灣民眾平均一個人3-4張保單,
講白了,金融業就是內卷產業!
沒有成長性及未來性!

投資應從趨勢角度著眼,
例如:自動化、連鎖通路、外食文化、新媒體。
本金能夠倍數成長,才是正確投資!
財富、家庭、健康,目標120歲!
達克瓦 wrote:
金融股不能買!存金融...(恕刪)

有自己的看法是最好的,雖然我不完全贊同,但有些看法是特別的,也合理。讓人反向思考更佳。
金融股我不是很熟,所以也無法談太細。

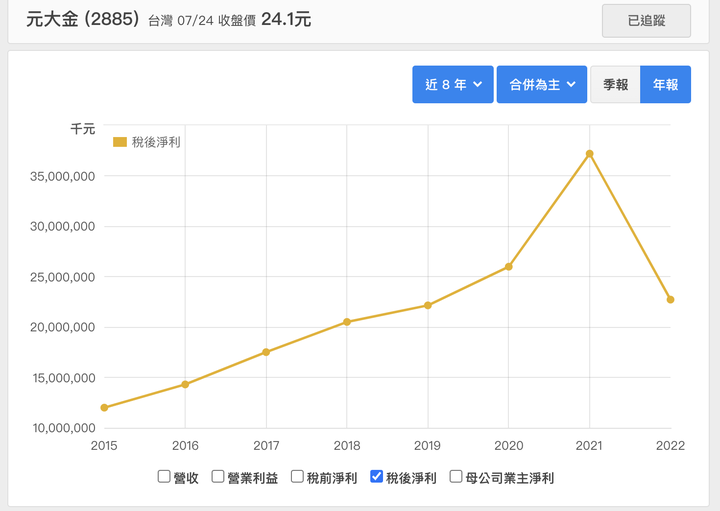
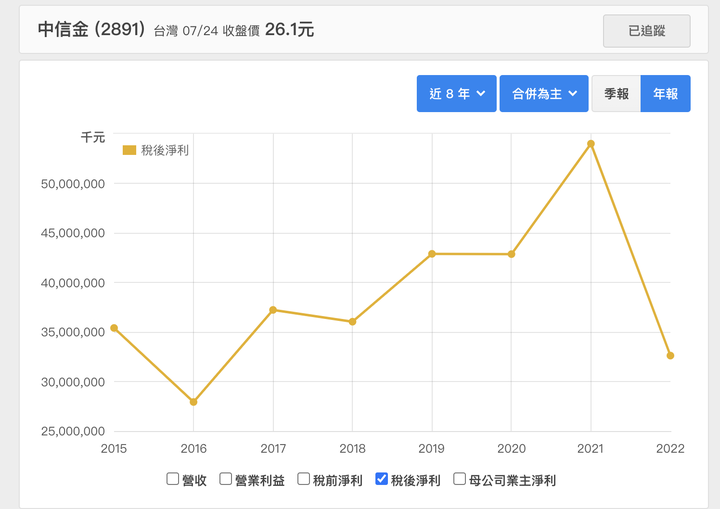
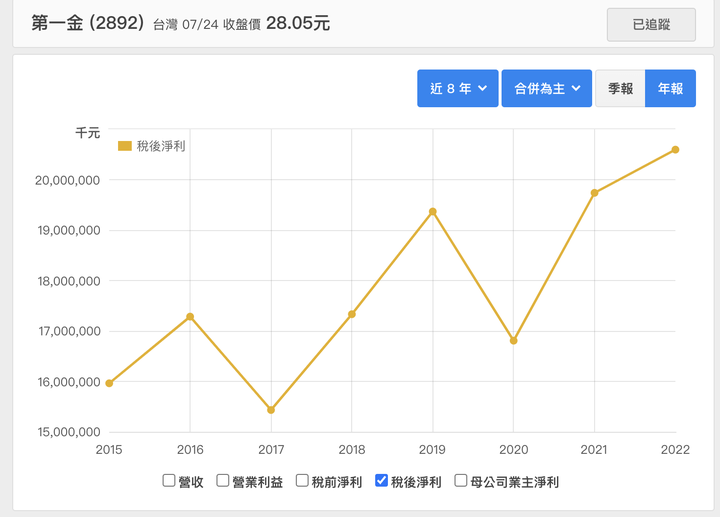
1. 金融股並非沒有成長性,我把第一金,中信金,元大金的8年稅後淨利拉出來,看一看趨勢便知道。
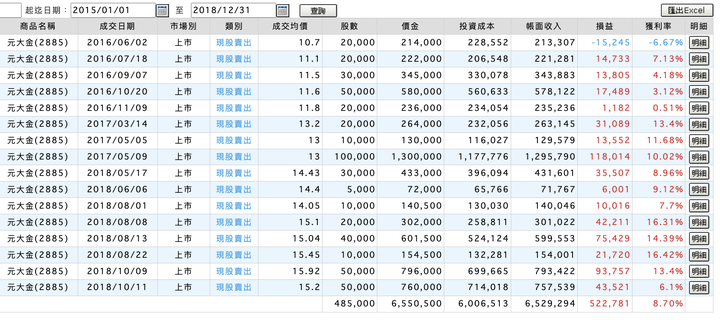
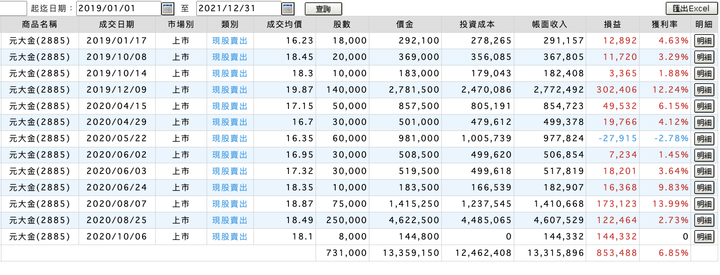
我自己不長投,但我女兒的帳號,元大金長投,第一金設定28元賣出,第一金賣掉了。元大金我看她除息後的成本,降到11元,獲利已經超過100%,她的帳號,我不記得起始日在那一年, 約2019-2020吧,所以算起來,投資報酬率是不錯的。
今年逢中信金低價,我叫她在24元以下買入一筆長投。

2.金融股適合入門,但適不適合長投,那就看個人屬性跟投資能力吧。金融股簡單,比較沒有高獲利,但風險也相對低。入門了金融股以後,積極的投資人有了經驗之後,自然會往其他有可能高獲利的股票發展,金融股的持股比例,終究會達到一個適合個人屬性的比例。

3. 銀行業高度競爭,成長性小,是有道理。但金控業的銀行,有証券,壽險,投資等部門的加成,銀行本身的業務就可能獲得綜效。在金融業往fintech進步,也是有新型態的服務產生,加上GDP成長, 金融業也會成長。台灣金融不是很自由,債券市場也小,加上入超累積太多的財富沒去處,感覺銀行的資金成本低,所以一直有生意做,雖然高度競爭,但就是奇跡式的幾乎都賺錢。當然也存在一些風險,但從歷史看,至少看起來是穩定的。
我是存有戒心,所以重心放在証券含量大的金控,証券像賭場,賭場總是看好,自由資金多,他家的銀行也相對會得到好處。

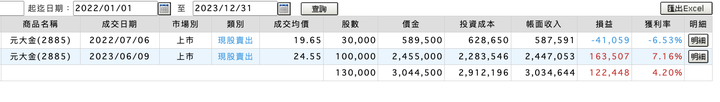
4. 附上歷年元大金的實現獲利,賣出價格一直往上,其實獲利是不錯的,只是我的佔比不大,如果用馬後炮分析,我想我應該佔比調高一點,但只是馬後炮,未來不見得會增加比例。


達克瓦 wrote:
金融股不能買!

存金融股的投資行為,
跟存定存、
存5%儲蓄險,
是一樣的!
是一種本金不會增加,
獲取每年固定殖利率的概念!


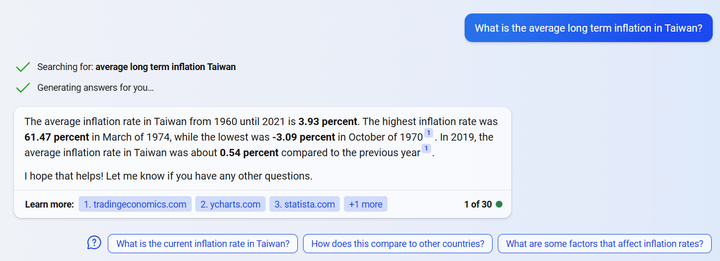
台灣的長期通膨平均為 3.93%。


如果價格有維持住或略為成長,長期殖利率有 5%,打敗通膨應該是沒問題。問題會出在殖利率 5%,但價格卻一直下降時。金融股股價把過去幾十年的的線圖拉出來看一看,也不是完全不變,一樣會上上下下,買在相對便宜的位置上時,就比較不會出現賺了息賠了價,總資產成長低於通膨的情況。

換句話說,無論什麼策略買股票,若能買在相對低點就難輸。所以不用天天急著買,平常就存存現金,大趺了大家怕得要死不敢買的時後,通通倒下去跟它拼了就是。

只買金融股個人是覺得,不如買大盤算了,因為大盤型的商品內建風險分散的機制實在比只買少少一兩支金融股來得安全得多。

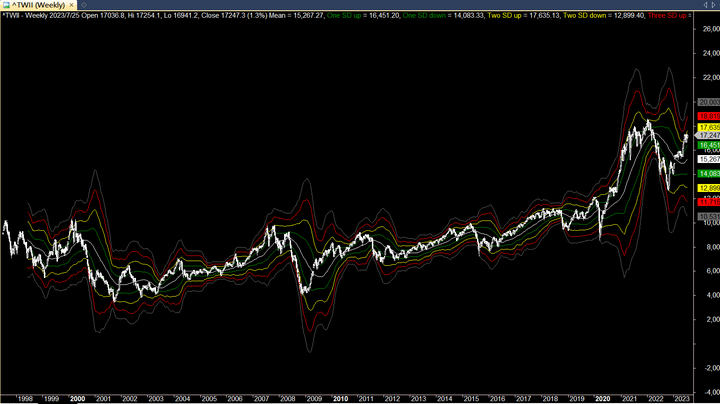
以台股來看的話,2001,2002,2008,2011,2015,2018,2020,2022 都有相當不錯適合的出手機會,圖上的話,基本上就是短期的猛烈下殺,摸到第三或第四個 standard deviation 時,看看頻率其實每幾年就會來一下不錯的機會,端看自己敢不敢在那種看起來很恐怖的時後出手罷了。

50均線和第1, 2, 3, 4個 standard deviation。
MiPiace
[讚]大大的實務經驗說法,總是簡單有力~
(闊嘴呷是方)
-----------------------------
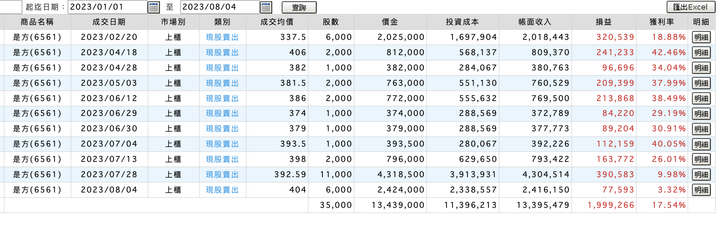
今天出清了 是方,因為高價超過 400元,也快除權息了
想出清是方,已經不是第一次了。
每次賣出,想一想又後悔,又接了回來,把目標價又重新修正,然後又賣出又接回。

今天想了一陣子,還是出清最後庫存。
會不會後悔不知道,也許以後再回補回來也說不定。

去年Q4, 280附近吃貨,準備 330元以上出,
出了一部分,剛好遇到 chatGPT 熱潮
是方絕對是受益者,所以我補回是方,又小量加碼。
今天決定賣出,是為了要準備子彈,攻擊新目標。
AI 應用,頻寬一定變很大,是方的機房,會很快賣完,所以也算AI 概念股。
月中除權息,400 元除完只有 350, 權息值很大。
所以留著如果填權息 ,還是可以多賺不少。
但我還是決定出清,準備投下一隻新的目標。
做了決定就不後悔,有機會再接回來。


escudolin
睿智
MiPiace
技嘉一直是我的存股標的,最後一張終於在前天大跌時出清。但它昨天馬上漲停。這種事情經常會發生,所以平常心看待即可。技嘉下次的財報如果確實有亮點,那我會考慮再買回來。一切視公司經營狀況而定。我只買績優股,不買投機股。
MiPiace
技嘉存股 = 發財了[讚][讚]
(Ackman 放空美30年債)
----------------------------------------
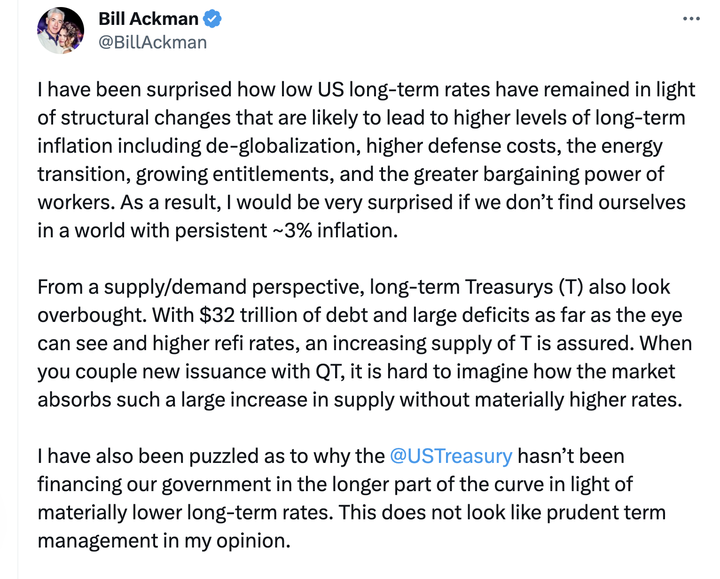
底下的原文是 Ackman 在推特的原文,我用 chatGPT 翻譯成中文。
Ackman 跟 ARK 木頭姐,是我推特長期關注的作者,他們倆的發文,常常讓我深思。
這一篇看空美長債的文章真的令人意外。
Ackman 對 Covid-19 的行情變化,反應非常迅速,看法很特別,市場也証明他是正確的。
這次在美債降評之際又看空美長債,我想是多多少少會造成市場的一些震憾與省思。

除了我兒子操作美股之外,我沒有美元資產,沒投資美債,美債對我沒直接影響。
但美債會直接對投資市場造成重大的影響,所以美債還是大家最關注的焦點。

我對 Ackman 放空美債無法評論,這不是我的專業。
但對後續美債的走向,則是相當關心,
這篇文值得深思。

Ackman 結語這句話,感覺得有意思:
The best hedges are the ones you would invest in anyway even if you didn’t need the hedge.
最好的避險是您即使不需要避險,也會投資的避險


chatGPT 英翻中:
--------------------------------------
我對美國長期利率保持低位感到驚訝,考慮到可能導致長期通脹水平上升的結構性變化,包括去全球化、軍事支出增加、能源轉型、不斷增加的福利以及勞工談判力增強。因此,如果我們不陷入持續約3%通脹的世界,我會感到非常驚訝。

從供需角度來看,長期國債(T)也顯得過度買入。隨著32萬億美元的債務以及不斷增加的赤字和更高的再融資利率,T的供應量將增加。當您將新發行與QT結合在一起時,很難想像市場如何在不出現實質性的高利率情況下吸納如此大幅度的供應增加。

我也感到困惑的是,考慮到實質較低的長期利率,美國財政部為什麼沒有在長期利率曲線的較長部分籌措政府資金。在我看來,這不像是明智的期限管理。

然後,考慮到中國(以及其他國家)希望在金融上與美國脫鉤,日本的YCC結束增加了對Yen債券相對於美國國債的吸引力,以及對美國治理、財政責任和政治分歧日益增加的擔憂,最近在惠譽降級中提到。

因此,如果長期通脹率為3%而不是2%,並且歷史保持不變,那麼我們可能會看到30年期國債收益率= 3% + 0.5%(實際利率)+ 2%(期限溢價),即5.5%,這可能會很快發生。在歷史上有很多次債券市場在幾周內重新定價長期收益率,這似乎是其中之一。

這就是我們大舉看跌30年期國債的原因 - 首先,作為對長期利率上升對股票的影響的避險,其次,因為我們認為這是一個高概率的獨立投注。在宏觀投資中,很少有仍然提供合理可靠的非對稱回報的投資,而這是其中之一。

最好的避險是您即使不需要避險,也會投資的避險。這符合這個原則,我認為我們需要這個避險。

Ackman 推特原文:
--------------------------
I have been surprised how low US long-term rates have remained in light of structural changes that are likely to lead to higher levels of long-term inflation including de-globalization, higher defense costs, the energy transition, growing entitlements, and the greater bargaining power of workers. As a result, I would be very surprised if we don’t find ourselves in a world with persistent ~3% inflation.

From a supply/demand perspective, long-term Treasurys (T) also look overbought. With $32 trillion of debt and large deficits as far as the eye can see and higher refi rates, an increasing supply of T is assured. When you couple new issuance with QT, it is hard to imagine how the market absorbs such a large increase in supply without materially higher rates.

I have also been puzzled as to why the
@USTreasury
hasn’t been financing our government in the longer part of the curve in light of materially lower long-term rates. This does not look like prudent term management in my opinion.

Then consider China’s (and other countries’) desire to decouple financially from the US, YCC ending in Japan increasing the relative appeal of Yen bonds vs. T for the largest foreign owner of T, and growing concerns about US governance, fiscal responsibility, and political divisiveness recently referenced in Fitch’s downgrade.

So if long-term inflation is 3% instead of 2% and history holds, then we could see the 30-year T yield = 3% + 0.5% (the real rate) + 2% (term premium) or 5.5%, and it can happen soon. There are many times in history where the bond market reprices the long end of the curve in a matter of weeks, and this seems like one of those times.

That’s why we are short in size the 30-year T — first as a hedge on the impact of higher LT rates on stocks, and second because we believe it is a high probability standalone bet. There are few macro investments that still offer reasonably probable asymmetric payoffs and this is one of them.

The best hedges are the ones you would invest in anyway even if you didn’t need the hedge. This fits that bill, and also I think we need the hedge.


escudolin wrote:
我回說買了華宏及日馳

然後加註投資警語

要自己分析評估'責任自負

@escudolin:
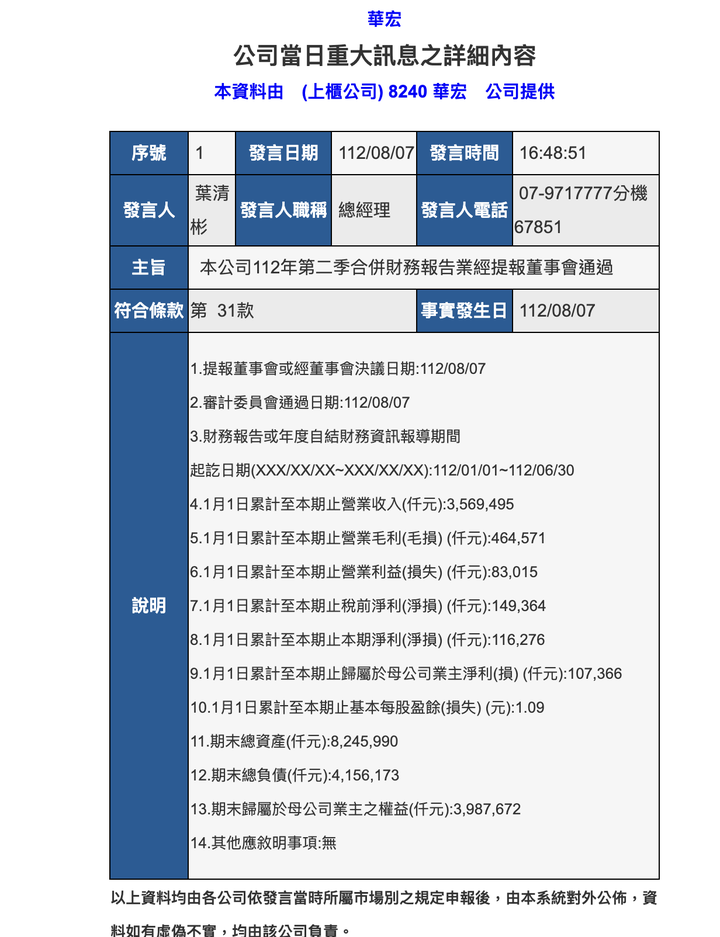
你說的華宏,我沒買,只是追蹤。
Q2 EPS 很高,不過約55% 是本業,45% 是業外。
財報未出爐,不確定業外是什麼?
本業雖只佔 55%, 但也是大成長, 毛率回到正常的13%


MiPiace wrote:
@escudolin...(恕刪)

本想臨時報佛腳小買一點,
看到成交量小,不熟股性不好操作,就先放棄。
還是將心思放在我熟的股票。

元大金業績真好,還好有留一半持股。
文章分享
評分
評分
複製連結
請輸入您要前往的頁數(1 ~ 31)

今日熱門文章 網友點擊推薦!