


個人積分:1517分
文章編號:83413704


個人積分:97分
文章編號:83413889

個人積分:15881分
文章編號:83413950
i want money wrote:
前輩, 我查公司債配(恕刪)
再次提醒
只買債券,又是大筆資金,用IB 是個嚴重問題。
一次性買入,手續費不是那麼重要,又不常進出。
現在複委託手續費一直降,要找到便宜的不難。
幾百萬放在IB非常不妥。
意外的風險承擔不起。
通膨如果升息,
長年期的公司債是可能重挫的。
升息的環境下,長年期債券價格可能重跌。
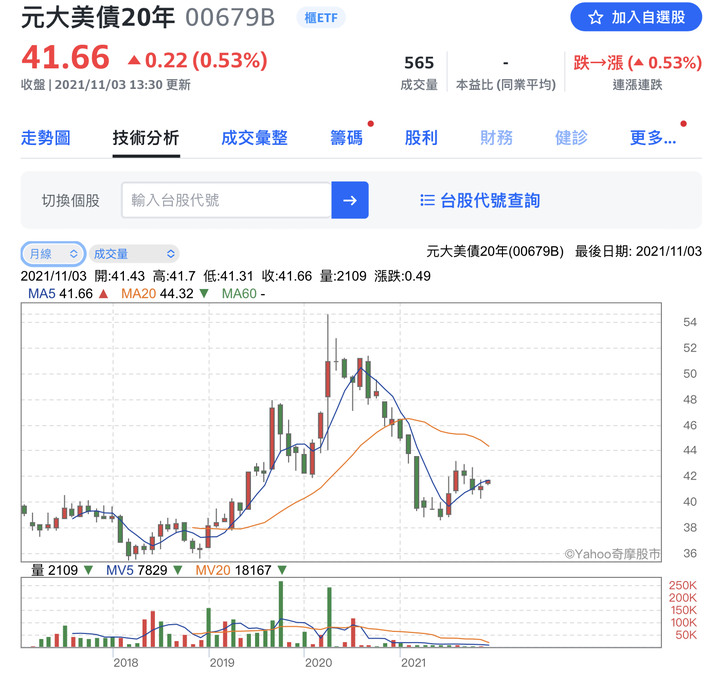
20 年期的債券,升息1%的話,價格要跌20%
不是A級債券風險比較低,低利的環境下,我的看法是風險比股票高很多。
微薄的利息配上高風險,跟本不適合當退休金。
我年初把所有債券基金賣掉,全轉到股票,債劵跟本無利可圖。
債券非常難,比股票難,我搞了多年才搞淸楚,信不信隨你,反正不是我的錢。
我的美金,我兒子代操,目前大部分買REIT, 利率有的是10%以上,扣3成,還有7%多。
但也很難,我也不懂,剛好是我兒子的專業,他會看美股報表,會算現金流,會產業分析。用的是複委託,我的IB 老早就関閉了,我兒子開的嘉信,也是完全沒用過,找到便宜的複委託,怎麼想,都是複委託有利。
我以前會用IB, 主要是摩台指要用,現在台指期有夜盤,摩台就不用了,IB就関了。
附上元大20年美債K缐圖給你參考:要跌掉20%並不難


個人積分:1344分
文章編號:83414027

個人積分:10019分
文章編號:83414073

個人積分:10963分
文章編號:83414281

個人積分:196分
文章編號:83414926

個人積分:73分
文章編號:83414943

個人積分:5399分
文章編號:83415435

個人積分:1426分
文章編號:83415620














