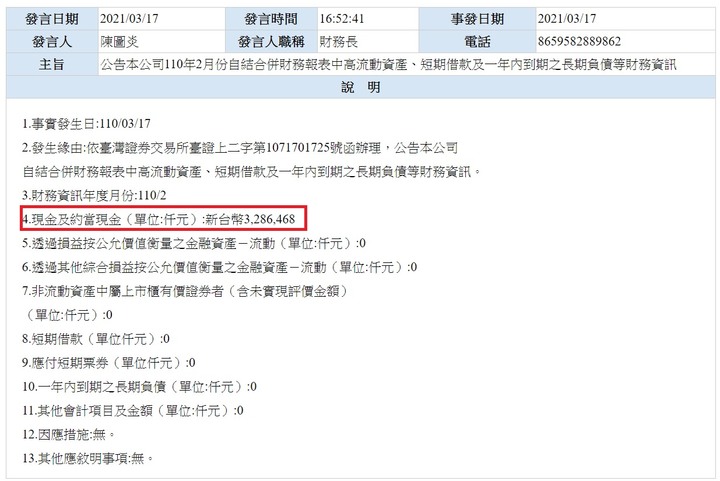
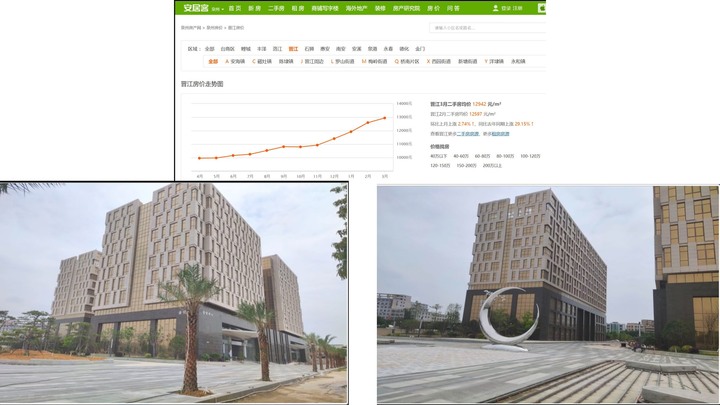
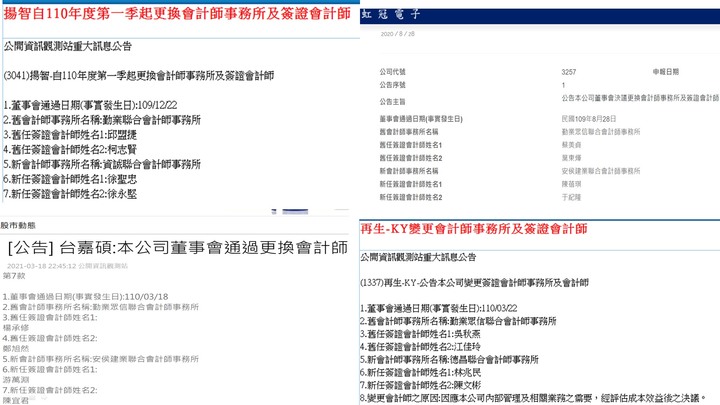
LKKSPP16888 wrote:每股現金值21.49元 公告到2月底公司帳上現金還有32.86億,以15.29億股本算,每股單現金就值21.49元!還有3棟新蓋的商業大樓,土地...等資產,總負債卻只有2億多,跟出問題的KY公司,差異應該很大!之前更換會計師為"信永中和聯合會計師事務所",等新的財報出來,可再次檢視,看真實性如何?去年諸多利空因素匯集,營收基期相當低,而疫苗陸續開打,中美也開始展開會談,後續負面的影響應該會慢慢消除!延後的東京奧運,好像還是要辦,遞延的商機能恢復多少?股價10.8元,總市值才16.52億,以近兩年那麼爛的狀況,一季也就虧個1億左右!單從現金的角度看,停損認賠的賣方,已先補貼了未來4年的損失,但真會壞那麼久?
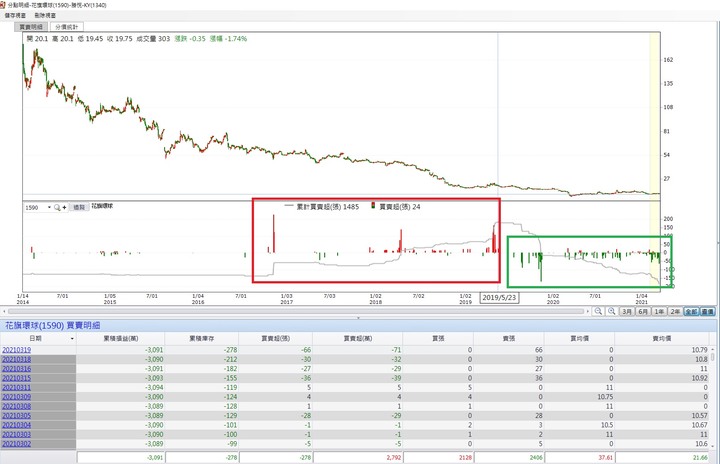
LKKSPP16888 wrote:大輸家停損砍完,股價自然容易漲! 輸家持續出場,股價卻不跌了!均線也慢慢再次糾結!營收,獲利與股價都在歷史低檔區,就看疫苗陸續開打,中美恢復對話後,利空因素陸續消除後,業績能否有較大幅度的翻揚!https://news.cnyes.com/news/id/4615817?utm_campaign=news&utm_medium=line&utm_source=lineshare〈觀察〉全球重量級製鞋廠IPO與擴張 迎全球賽事重登場商機基本面應該已看到曙光,再爛應該也有限!勝悅的會計師從勤業眾信主動換到信永中和聯合會計師事務所,都算是大型的事務所!若兩家都確認簽證OK,那財報有問題的機率真的高嗎?
櫻花與綠繡眼 wrote:KY股頻爆雷!20檔警示股曝光 證交所列9大指標預警 https://tw.appledaily.com/property/20210322/5ORHZ5SGKRFWLOQCUU6U7BPCPM/又掃到颱風尾,還被點名舉例說明!不過底部總是利空不斷,才能更快洗清浮額!在營收獲利的同時,股價也從最高得180元,兩年前的50元左右,大幅修正到現在只剩10元出頭!一堆人馬後炮,又嚇出一堆大賠7-8成以上的人停損,真的是在幫投資人嗎?中美貿易戰,疫情干擾,KY公司接連出問題...等等諸多利空因素干擾,勝悅已連虧了兩年多,但到2月底,公司帳上現金還有32億多,每股單現金就值21.5元,而之前總負債才2億多,對比許多連續大獲利的公司,連續大賺後,淨值都沒勝悅的現金多,股價卻是5倍,10倍以上,哪個風險大?公司的不順,就像個人出意外而住院,沒了賺錢的能力,卻要負擔大筆的醫藥費,若是本身存款多,資產多,又沒一堆負債要還,有存糧可度日,等恢復健康出院後,又是一條活龍!而若是月光族,恐怕一場小病,也會是大災難!信永中和聯合會計師事務所的規模應該也算不小,google搜尋一下就可知道!勤業眾信出了康友KY的事,對其信譽是一大損失,讓很多無辜地客戶都被掃到颱風尾,而頻頻更換會計師!其實會計師真會配合作假帳的機率真的很低!相信出事後造成的損失,應該是很難彌補回來,多年累積的商譽,一夕化為烏有!而若真要作假,經過越多人的手,出事的機率只會越大,有必要主動更換會計師嗎?要花多少代價,才能讓新會計師願意來背書保證?
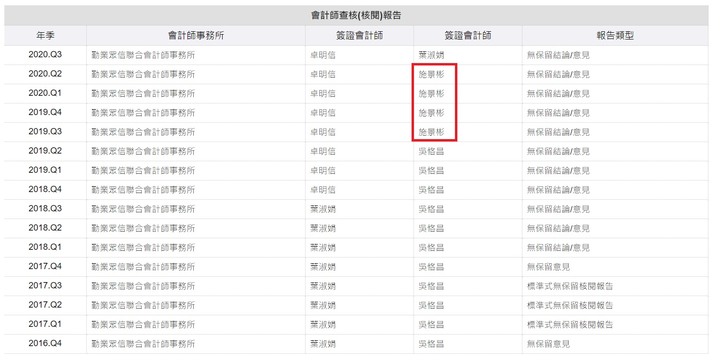
換會計師事務所不是問題,問題是為什麼換?如果勤業眾信會計師施景彬帳務造假但其他人沒有所以沒被停業,那勝悅就不能更換會計師事務所.否則合理懷疑勝悅無法在同單位作帳原因並不單純.https://www.mirrormedia.mg/story/20201208inv004/變更會計師之原因:依勤業眾信聯合會計師事務所109年11月10日來函示,因勤業眾信聯合會計師事務所其內部輪調之機制,自109年第3季起由原卓明信會計師及施景彬會計師,改由卓明信會計師及葉淑娟會計師為本公司之查核簽證會計師。https://www.moneydj.com/kmdj/news/newsviewer.aspx?a=3a7635aa-2c79-455d-a3d4-05e7ec07d377
dajenwang wrote:為什麼換? 勤業出了康友KY的麻煩,整個信譽被打壞了,隨便找,從勤業眾信換到別家的一堆!無辜的公司也不願意被拖累,因為勤業而遭質疑公司財報有問題!再看一下勝悅的會計師,施景彬是後面輪調才換成他,公司也很無辜,也不是公司選的!而後來新換的葉淑娟,其實也是老面孔,之前就簽核過!本來就該負責任的!真不知"合理懷疑勝悅無法在同單位作帳原因並不單純"的邏輯在哪?
LKKSPP16888 wrote:勤業出了康友KY的麻(恕刪) 台積電是不是也該換會計師事務所好些,不然這第四季財報你敢信?https://www.cnyes.com/twstock/accountant.aspx?code不換我還比較相信,出事了一定是被高標準檢視.https://www.cnyes.com/twstock/accountant.aspx?code=1340
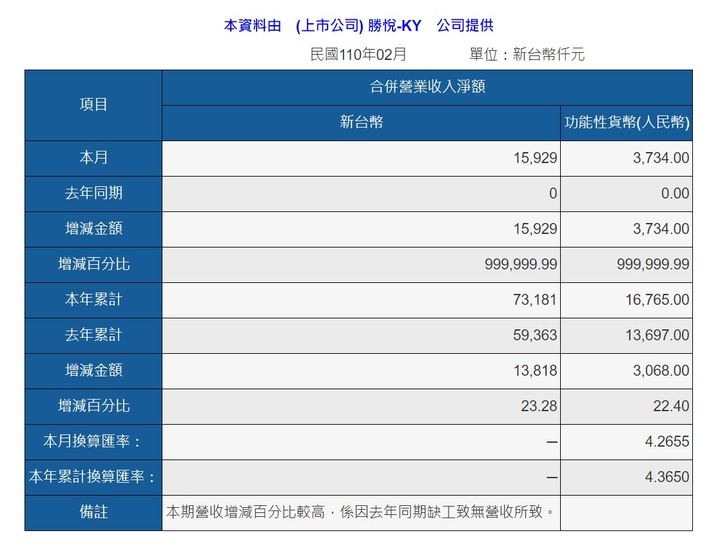
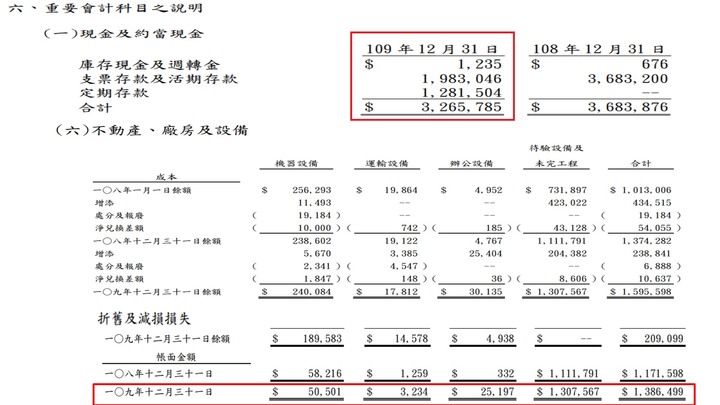
dajenwang wrote:一定是被高標準檢視. 《塑膠股》勝悅-KY去年每股虧2.55元2021年3月31日 週三 下午4:59【時報-台北電】勝悅-KY(1340)董事會通過109年度合併財務報告,去年全年營業收入6億5640萬元,營業毛損2億5969萬元,營業損失4億91萬元,稅前淨損3億9380萬元,本期淨損3億8974萬元,歸屬於母公司業主淨損3億8974萬元,基本每股損失2.55元。多一家會計事務所查核確認,可信度絕對是更好!而且勝悅的財報應該不難查,現金與土地資產確認OK,其他影響就不大了!去年勝悅虧3.89億,與預估一季頂多虧一億左右,落差不大,EPS-2.55元,較前年小幅縮小!連虧9季後,淨值還高達35.46元,去年底帳上現金有32.65億,2月底自結的有32.86億,近兩個月,反而小幅增加!固定資產帳上有13.86億,未完工程就佔了13.07億--應該是3棟新蓋的商業大樓!查一下網上的資料,晉江房價穩步往上,若以董事長法說會所講,商業大樓整體樓地板面積高達46000平米,蓋大樓花了13億,其實潛在獲利也還不少!而勝悅總負債只剩1.43億!勝悅收盤10.25元,總市值剩15.67億,單蓋大樓的錢,就能吃下公司過半股權!到2月底公司現金還有32.86億,每股單現金就值21.5元!對比盤面一堆獲利大成長的飆股,連續大賺後,淨值都沒勝悅的現金多,股價卻是十幾倍以上,勝悅是提前買單未來的虧損,飆股是提前買單未來的獲利,哪邊有空間?製鞋大廠6768志強KY在競拍,預計4/22掛牌上市,看市場能反映甚麼價?之前需求急凍,鞋廠倒一堆,相信只要景氣回溫,還活下來的,都能有波好光景!勝悅從180元跌到現在10.25元,眾多利空中,似乎已跌不怎麼下去,景氣即將反轉,往上空間大?還是往下空間大?